イベント見積のインボイス・源泉徴収|税区分の書き方と拾い漏れ防止
見積書に金額を打ち込んだあと、消費税の行で一瞬、指が止まることはありませんか。
「この協力会社、インボイスの登録番号もらってたっけ」「今回のMCさん、個人だから源泉を引くんだっけ、引かないんだっけ」。 数字は合っているはずなのに、税のところだけ自信が持てない——それは、あなたが苦手だからではありません。イベントは、法人の協力会社も、個人のディレクターやデザイナーも、出演者も混じって動く現場です。相手によって税の扱いが変わるから、誰でも最後に確かめたくなります。
この記事では、見積書での消費税・インボイスの見せ方と、個人への報酬で出てくる源泉徴収の拾い方を、明日そのまま使える順番とチェックリストで一緒に整理していきます。むずかしい税務を丸ごと覚える話ではありません。「見積と支払で、どこを間違えなければいいか」を、現場の目線でそろえていきましょう。
結論:見積書は税抜(本体価格)で費目を積み、最後に消費税をまとめて載せるのが読みやすく、崩れにくい形です。そのうえで押さえたいのは2つ。ひとつはインボイス(適格請求書)——協力会社が登録事業者かどうかで、あとから自社が払う消費税の負担が変わります。もうひとつは源泉徴収——個人(フリーランス)に払うデザイン料・出演料などは、支払時に所得税を差し引いて納める必要があります。この2つを見積の段階で意識しておくと、支払や精算でのあわてが減ります。
※税の扱いは、会社の経理ルール・契約形態・相手の事情で変わります。本記事は一般的な考え方の整理です。具体的な適用・税額・区分の最終判断は、必ず自社の経理/顧問税理士/所轄税務署でご確認ください。
見積書の税欄は、値段のおまけではありません。「この金額に税がどう乗るか」「誰に、いくら払うか」を主催者や協力会社と食い違いなく共有する、約束の一部です。だから、税の見せ方をそろえておくと、そのまま請求・支払いまでの安心につながります。
まず、見積書は「税抜で積んで、最後に消費税」
費目を積むときは、各行を税抜(本体価格)でそろえるのが基本です。会場費も、機材費も、人件費も本体価格で並べ、いちばん下で小計 → 消費税(10%)→ 合計の順にまとめます。行ごとに税込と税抜が混ざると、あとで検算したときにどこがずれたか追えなくなります。
このとき見積書に添えておきたいのが、次の3つです。
- 税抜表記か税込表記かを明記する(「金額は税抜です」の一行を入れる)。
- 消費税の行を独立させる。本体といくらの税が乗るのかが、ひと目で分かるようにする。
- 有効期限を入れる。相場や税の前提が変わる前に、この見積が有効な期間を示しておく。
飲食やケータリングなど、品目によっては軽減税率(8%)が関わる場面もあります。イベントの多くは10%で足りますが、「これは8%では」と迷うものが出たら、その品目だけ経理に確認しておくと安心です。迷いを一人で抱えず、境目のものだけ聞く、で十分です。
インボイス(適格請求書)は「相手が登録事業者か」を見る
インボイス制度は、2023年10月に始まった消費税のしくみです。ざっくり言うと、協力会社が「適格請求書発行事業者(登録事業者)」として発行した請求書がないと、自社がその仕入れ分の消費税を差し引き(仕入税額控除)にくくなる、という話です。差し引けない分は、自社の消費税負担として増えます。
だからディレクターとして見ておきたいのは、税額の計算そのものより、協力会社が登録事業者かどうかです。ここは発注前に確認しておくと、あとで経理と揉めません。
- 発注する協力会社・個人事業主に、登録番号(Tから始まる13桁)があるかを聞いておく。
- 請求書を受け取ったら、登録番号・適用税率・税率ごとの消費税額が書かれているかを見る。
- 登録番号のない相手(免税事業者など)と取引する場合は、消費税分の扱いを経理と先に相談しておく。
免税事業者からの仕入れについては、いきなり全額が控除できなくなるわけではなく、経過措置があります。制度開始からしばらくは仕入税額の一定割合を控除できる期間が設けられており、割合は段階的に縮小していきます。いま自社がどの区分・どの期間の扱いになるかは、必ず顧問税理士や税務署で確認してください。ここは年度で変わる部分なので、うろ覚えで見積に反映せず、確定情報で動くのが安全です。
見積の段階では、「この費目の相手は登録事業者か」を費目メモに残しておくと、あとで請求・支払のときに迷いません。金額の隣に小さく「登録あり/要確認」と書いておくだけでも、未来の自分が助かります。
源泉徴収は「個人に払う報酬」で出てくる
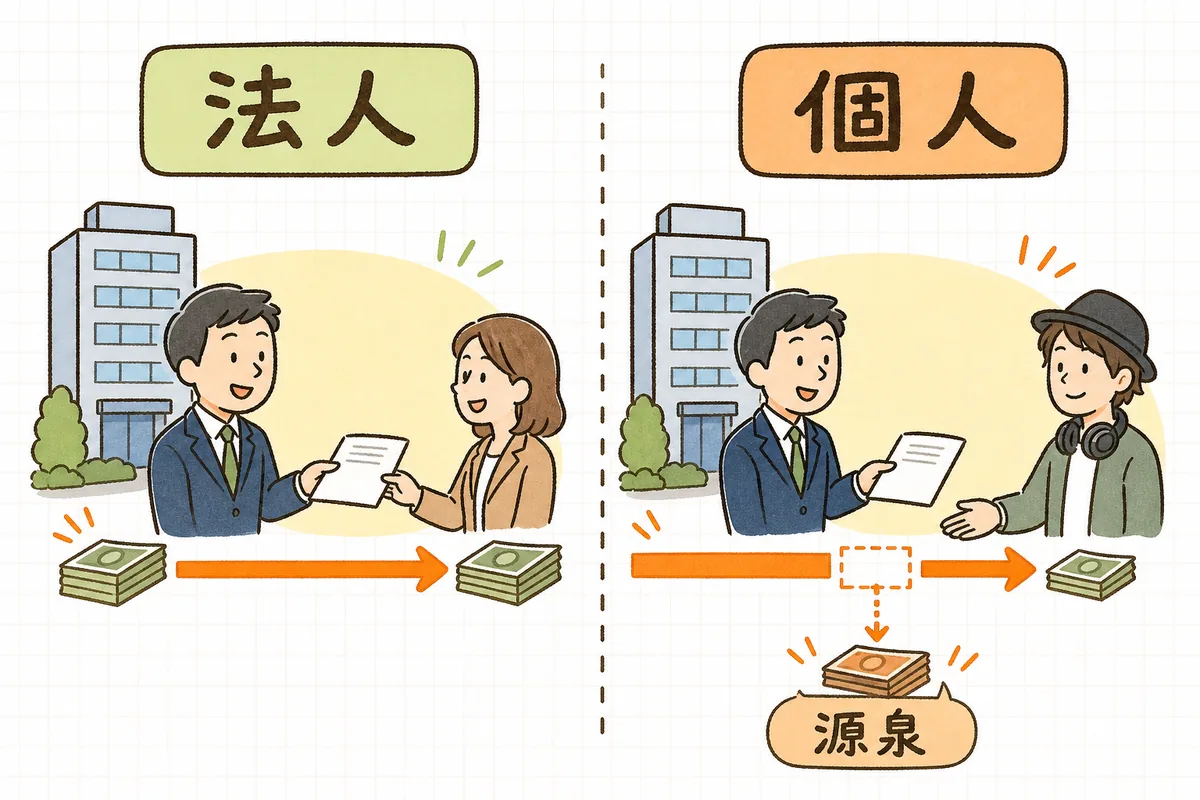
もうひとつ、イベントの支払でよく登場するのが源泉徴収です。これは、個人(フリーランス)に一定の報酬を払うとき、支払う側が所得税をあらかじめ差し引いて、本人の代わりに国に納めるしくみです。差し引くのは支払う側(=自社)なので、見積・支払の設計に関わってきます。
イベント現場で源泉徴収の対象になりやすいのは、たとえば次のような個人への報酬です。
- デザイン料(キービジュアル・チラシ・ロゴなどのデザイン)
- 原稿料・企画構成料
- 出演料(タレント・演者など芸能に関する役務)や、講演・登壇の謝礼
- 司会・MC への報酬(芸能に関する役務にあたる場合)
一方で、法人(○○株式会社など)に払う場合は、原則として源泉徴収は不要です。同じ「デザイン」でも、個人のデザイナーに直接払うのか、制作会社(法人)に払うのかで扱いが変わります。まずは支払先が個人か法人かを見る——ここが最初の分かれ道です。
金額の目安として、報酬額が一定額までは10.21%(復興特別所得税を含む)、それを超える部分は20.42%といった率で計算するのが一般的です。ただし、報酬の種類ごとに対象範囲や計算方法、消費税を含めるかどうかの扱いに細かい決まりがあります。具体的な率・対象・計算は、支払のたびに経理か税理士で確認してください。ここを勘で処理すると、あとで納付や本人の確定申告に影響します。
見積書に源泉の金額を書くかどうかは会社の様式によりますが、支払通知や請求のやり取りでは「源泉徴収前の報酬額」と「差し引く源泉税額」「実際の振込額」を分けて示すと、受け取る個人の側も安心します。相手が「振込額が思ったより少ない」と不安にならないよう、内訳を添えるひと手間が、信頼につながります。
見積・発注のときに、税で迷わないための順番
税の扱いは、支払の直前に慌てると間に合いません。発注する時点で相手の区分を押さえておくのが、いちばん静かに進む方法です。おすすめの順番はこうです。
- 支払先が個人か法人かを確認する(源泉徴収の要否がここで決まる)。
- 相手が適格請求書発行事業者か(登録番号があるか)を確認する(自社の消費税負担に関わる)。
- 個人への報酬なら、源泉を差し引いた実際の振込額を試算して、資金繰りに反映する。
- 見積・費目メモに、税抜/税込・登録の有無・源泉の有無を一言ずつ残す。
- 迷う費目(軽減税率・源泉の対象か微妙なもの)は、経理・税理士に境目だけ聞く。
全部を一人で判断しきろうとしなくて大丈夫です。ディレクターの役割は、税務の専門家になることではなく、「確認が要る費目に気づいて、正しい人に渡す」ことです。気づけていれば、あとは経理と税理士が受け止めてくれます。
出す前・払う前のチェックリスト
まず、ここだけは外さない3つ:
- 見積は税抜で積み、消費税の行を独立させて合計しているか
- 支払先ごとに個人か法人かを把握し、源泉徴収の要否を確認したか
- 協力会社・個人事業主の登録番号(適格請求書発行事業者か)を確認したか
確定版・支払に向けて、余裕が出てきたら詰めたい残り:
- 見積に税抜/税込の別と有効期限が明記されているか
- 軽減税率(8%)が関わりそうな飲食・品目を経理に確認したか
- 個人への報酬で、源泉前の報酬額・源泉税額・実振込額を分けて示せるか
- 受け取った請求書に、登録番号・適用税率・税率ごとの税額が記載されているか
- 免税事業者との取引の消費税の扱いを、経理・税理士と事前に相談したか
- 迷った費目は「勘で処理せず、境目だけ確認する」を実行したか
すべてを一度で満たせなくても大丈夫です。初稿は上の3つ——税抜で積む・個人か法人か・登録番号の確認——だけ押さえれば十分回ります。あとは支払のたびに一つずつ確かめて、自分の現場に合った確認の型に育てていきましょう。
よければ、こちらも
税の扱いは、見積書の内訳づくりや、追加発注が出たときの精算とセットで効いてきます。費目の組み立て自体に不安があるときは、先に内訳の骨組みから整えると、税の乗せ方も見えやすくなります。
- 見積書の費目の組み立て方:イベント見積書の内訳|費目の組み立て方と抜け漏れ防止チェックリスト
- 追加・変更が出たときの精算:追加発注・仕様変更の費用精算の進め方
- 相見積もりの比較:相見積もりの取り方と条件を揃えた比較のポイント
- イベント制作ノートについて:編集部の考え方
消費税も、インボイスも、源泉徴収も、はじめは身構えてしまうものです。でも、ディレクターに求められているのは、税額を完璧に暗算することではありません。「この費目は誰に、どう払うか」に気づいて、確認の一歩を早めに置くこと。それだけで、支払や精算の直前に慌てる場面はぐっと減ります。
分からないところを「分からないから確認する」と決められた時点で、あなたは案件の最後まで、お金の流れを止めない準備をもう始めています。