イベント収支計画の作り方|協賛・チケット収入を含む採算設計
見積は、もう何度も作ってきた。会場費、機材、人件費、諸経費——費目を積み上げて、きれいな一枚にできる。それなのに、上司や主催者に「で、このイベント、結局いくら残るの?」「何人来れば赤字にならないの?」と聞かれた瞬間、言葉に詰まってしまう。そんな経験は、ないでしょうか。
見積が「いくらかかるか(費用)」の書類だとすれば、収支計画(PL=損益計算の一枚)は、その費用の裏側にある「いくら入るか(収入)」と「いくら残るか(利益)」まで並べた書類です。受注案件で原価だけ管理していたときは見えていなかった、協賛やチケット、出展料といった収入の側を組み合わせて、はじめて「このイベントの採算」が見えます。
この記事では、その収支計画を、むずかしい会計の言葉を使わずに一枚組み立てる手順を、一緒に整理していきます。すでに見積を作れるあなたなら、あと少し足すだけで大丈夫です。
結論:収支計画は、「収入」-「費用」=「利益」を一枚に並べたものです。作るときのコツは3つ。① 費用を「固定費(人数が変わっても変わらない費用)」と「変動費(来場者数で増減する費用)」に分ける。② 収入を協賛・チケット・出展料・主催者受注などの区分ごとに、確度(固い/努力目標)付きで積む。③ 「あと何人来れば、あといくら協賛が付けば黒字か」という損益分岐を先に出しておく。まずは、いま手元の見積を「固定費」と「変動費」に色分けするところから始めれば十分です。
収支計画は、あなたを追い詰めるための数字ではありません。当日を迎える前に「どこまでなら踏める」「ここを超えたら危ない」の線を、静かに引いておくための道具です。
見積だけでは「採算」が見えないのはなぜか
見積は、費用を積み上げる書類です。とても大事ですが、見積だけを見ていると、こんな問いに答えられません。
- 何人来れば黒字になるのか:来場者が増えるほど増える費用(記念品・飲食・スタッフ増員など)があると、「集まればいい」とは限らない。
- 協賛が1社減ったら、どこまで耐えられるのか:当てにしていた収入が崩れたとき、どの費用を削れば着地するのかが見えない。
- このイベントは、そもそも利益が出る構造なのか:単価と原価の関係しだいでは、満員でも利益が薄い、ということが起こり得る。
これらは全部、費用の反対側にある「収入」と、両者の差である「利益」を並べて初めて見えてくるものです。受注一本(主催者からの発注額が決まっている案件)なら、収入は受注額で固定なので、原価管理表に近い形で足ります。けれど、協賛やチケット、出展料が絡む自主・共催イベントになると、収入そのものが動くので、収支計画という一枚が要ります。
まず費用を「固定費」と「変動費」に分ける
収支計画の土台は、いまある見積を二つに色分けすることから始まります。会計の厳密な定義に立ち入る必要はありません。現場の感覚で、こう分ければ十分です。
- 固定費:来場者が100人でも500人でも、ほぼ変わらない費用。会場費、基本の制作費、舞台・音響照明の仕込み、告知・デザイン費、ディレクション人件費など。
- 変動費:来場者や規模が増えると一緒に増える費用。参加者への記念品・資料、飲食(ケータリング)、来場者数に応じた誘導・受付スタッフ、保険の一部など。
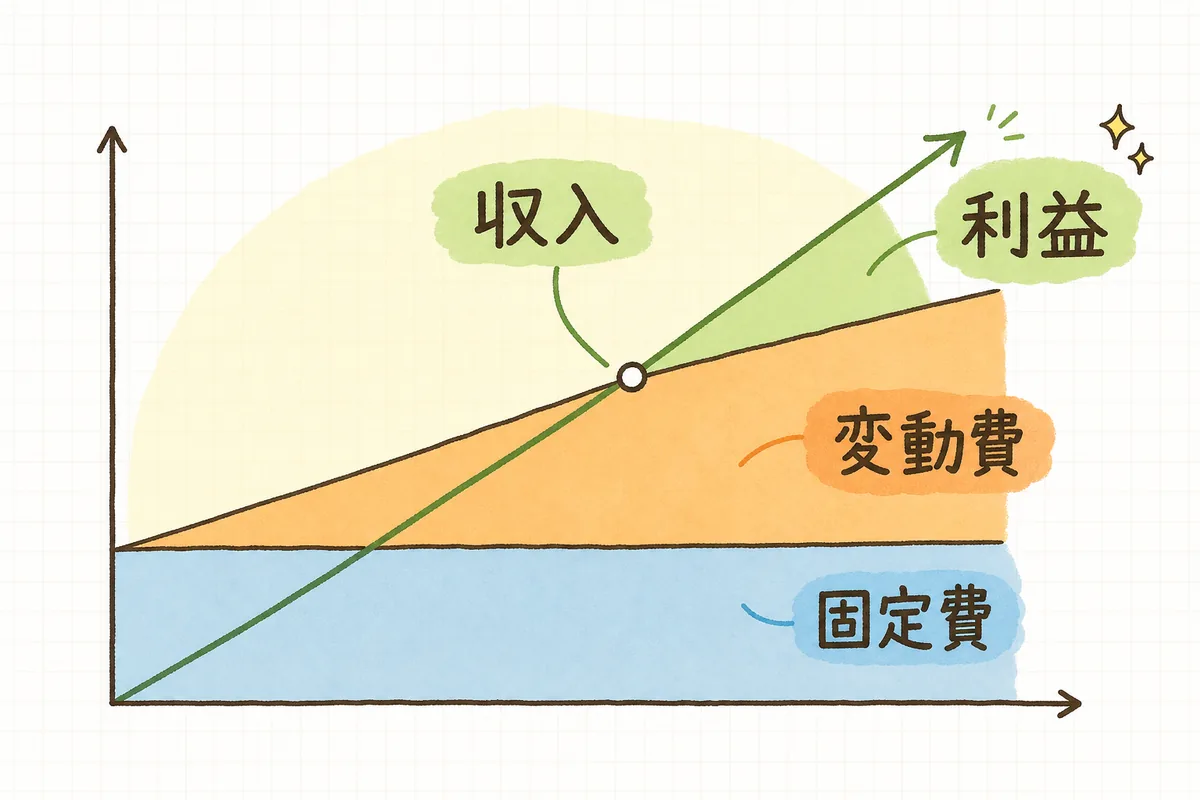
なぜ分けるかというと、この二つで「効き方」がまるで違うからです。固定費は、来場者が増えても減らないぶん、1人あたりで見ると人が増えるほど軽くなる。逆に変動費は、増えれば増えるほど積み上がる。だから「あと何人来れば黒字か」を考えるときは、チケット単価から、その1人にかかる変動費を引いた「1人あたりで残る額」が効いてきます。ここが、収支計画のいちばんの勘所です。
迷ったら、「この費用は、来場者が2倍になったら増えるか?」と自問してみてください。増えるなら変動費、変わらないなら固定費。厳密でなくて大丈夫です。まずはざっくり分けるだけで、採算の見え方が変わります。
収入を「区分」と「確度」で積む
費用を分けたら、次は収入です。イベントの収入は、たいてい次のいずれか(またはその組み合わせ)です。区分ごとに分けて積みます。
- 主催者からの受注額(受注・共催案件):発注が決まっていれば、いちばん固い収入。
- チケット・参加費収入:単価 × 見込み来場者数。ここが最も読みにくい。
- 協賛・スポンサー収入:協賛メニューごとの口数 × 単価。
- 出展料・ブース料(展示会・見本市など):区画数 × 単価。
- 物販・飲食売上(自主開催で見込む場合):客単価 × 購入率 × 来場者数。
大事なのは、収入に「確度」のラベルを添えることです。同じ「協賛300万円」でも、契約書を交わした300万円と、「たぶんいけそう」の300万円は、計画上の重みがまったく違います。おすすめは、収入を「固い(契約・内諾済み)」「見込み(交渉中)」「努力目標(これから)」の3段階で色分けし、固い収入だけで固定費をどこまで賄えるかを先に見ておくことです。こうすると、「協賛が集まらなくても、ここまでは踏める」という下限が見えて、当日までの不安がずいぶん減ります。
チケットの見込み来場者数は、強気に置きたくなるところですが、収支計画では手堅い数字(保守ケース)で一度組むのがおすすめです。強気の数字は「うまくいったら」の別ケースとして、二本立てで持っておくと、報告のときに説明しやすくなります。
具体例——損益分岐の来場者数を出してみる
言葉だけだと掴みにくいので、簡単な一例で「損益分岐(赤字と黒字の境目)」を出してみます。数字はあくまで説明用の仮のものです。
- 固定費:300万円(会場・基本制作・仕込み・告知など)
- 1人あたりの変動費:2,000円(記念品・資料・飲食など)
- チケット単価:5,000円
- 協賛収入(固い分):200万円
まず、来場者1人が残してくれる額を出します。チケット5,000円から、その人にかかる変動費2,000円を引いて、1人あたり3,000円。次に、固定費300万円から、先に固まっている協賛200万円を差し引くと、チケットで埋めるべき残りは100万円です。
これを1人あたりの3,000円で割ると、100万円 ÷ 3,000円 = 約334人。つまり、約334人が集まった時点で損益分岐、それを超えたぶんは1人ごとに3,000円が利益として積み上がっていく、という構造が見えます。もし利益目標が「50万円残す」なら、そのぶん(50万円 ÷ 3,000円 ≒ 167人)を上乗せして、目標来場者は約500人、と逆算できます。
こうして一度分岐点を出しておくと、当日までの打ち手が具体的になります。「あと1社協賛が付けば、分岐点は◯人下がる」「単価を500円上げれば、必要人数は◯人減る」——収入・単価・費用のどれを動かすと採算がどう変わるかを、当てずっぽうではなく数字で語れるようになります。
予備費と「振れ幅」を必ず織り込む
採算がぎりぎり黒字、という計画は、実は危うい計画です。イベントは、天候・追加発注・仕様変更・キャンセルなど、当初の想定から必ず振れるもの。だから収支計画には、予備費(コンティンジェンシー)をあらかじめ費用側に入れておきます。
- 費用側の予備費:想定外の追加や単価上振れに備え、費用の一定割合(案件の性質で判断)を予備費として先取りしておく。
- 収入側の振れ幅:チケットや協賛は、上振れ/下振れの幅を見て、「手堅いケース」と「強気ケース」の二本で持つ。報告は手堅いケースを基準にする。
- 中止・延期のリスク:屋外や大規模案件では、中止時にどこまで費用が発生し、キャンセル料や保険でどこまで戻るかも、収支の前提として一度考えておく。
予備費は「使わなければ利益として残る」お金です。ケチって薄くすると、当日の小さな追加のたびに採算が崩れて胃が痛くなります。不安を数字で先に引き受けておくのが、予備費の役割だと考えてください。振れ幅の考え方は、予備費・諸経費やキャンセル料の記事もあわせて見ると、より具体になります。
収支計画づくり チェックリスト
作るとき、または上長・主催者に説明する前に確認したいことを並べます。数は多めですが、全部を一度にやる必要はありません。忙しいときは「まずここだけ」の2つで十分です。
まずここだけ(この2つは必須)
- いまの見積を「固定費」と「変動費」に色分けしたか
- 損益分岐(あと何人/あといくら協賛で黒字か)を、一度数字で出したか
余裕があれば確認
- 収入を区分(受注・チケット・協賛・出展・物販)ごとに分けて積んだか
- 各収入に確度(固い/見込み/努力目標)のラベルを付けたか
- 固い収入だけで固定費をどこまで賄えるか(踏める下限)を見たか
- チケット来場者数を、手堅いケースと強気ケースの二本で持ったか
- 予備費を費用側に織り込んだか
- 中止・延期時の費用発生とキャンセル料・保険の戻りを、前提として一度考えたか
- 利益目標から逆算した目標来場者・目標協賛額を、関係者と共有したか
すべてを一度で満たせなくても大丈夫です。「まずここだけ」の"費用を固定と変動に分ける"と"分岐点を出す"を押さえるだけで、「結局いくら残るの?」に落ち着いて答えられるようになります。案件を重ねながら、その主催者・そのイベントに合った粒度に育てていきましょう。
よければ、こちらも
収支計画は、見積・原価・KPIとセットで効いてきます。あわせて見ると、「かける」と「入る」と「残す」がひとつにつながります。
- 見積の費目の組み立て:見積書の内訳と費目の作り方
- 概算と実行の出し分け:概算見積と実行見積の違い
- 振れ幅への備え:予備費・諸経費の妥当な見方
- 目標を数字にする:イベントの集客計画とKPI設計
「結局いくら残るの?」に答えられないのは、あなたの見積が甘いからでも、数字が苦手だからでもありません。費用の反対側にある収入と利益を、まだ一枚に並べていないだけです。固定費と変動費を分けて、分岐点をひとつ出す。それだけで、当日を待たずに「どこまで踏めるか」の線が見えてきます。
見積の裏側に、収入と利益の一枚を足せた時点で、あなたはもう、このイベントの採算を自分の手で握り始めています。