イベント見積の予備費と諸経費|妥当な見方と削られない説明のしかた
見積を出したあと、クライアントからこう聞かれて、一瞬言葉に詰まったことはありませんか。
「この『予備費』って、何に使うお金ですか」「『諸経費』、けっこう乗ってますけど……削れませんか」。
答えられないわけではないのに、うまく説明できない。そして、はっきり中身を言えなかった費目から、値引き交渉で真っ先に削られていく——。予備費と諸経費は、名前がふわっとしているぶん、いちばん狙われやすい欄です。でも、この2つはイベントを最後まで止めずに回すために、本当は削ってはいけないお金でもあります。
この記事では、予備費と諸経費の違い、妥当な割合の目安、そして「根拠を一行そえて削られにくくする」説明のしかたを、明日そのまま使えるかたちで一緒に整理していきます。
結論:まず予備費と諸経費は別物として、見積で分けて書きます。予備費は「まだ確定していないこと・当日出る追加変更を吸収するためのお金」、諸経費は「案件を動かすために必ずかかる管理・運営のコスト(交通・通信・保険・制作管理の手間など)」です。割合の目安は、予備費が直接費の5〜10%前後、諸経費が直接費の10〜15%前後が一つの目安ですが、これは案件規模・リスク・会社の方針で大きく変わります。大事なのは率そのものより、それぞれに「何のためのいくらか」を一行そえておくこと。中身が見えている費目は、簡単には削られません。
※割合はあくまで一般的な目安の一例です。適正な率や費目の呼び方は、会社の見積方針・案件のリスク・発注元のルールで異なります。自社の過去案件と、発注元の様式にあわせて調整してください。
予備費も諸経費も、あなたが儲けを隠すために乗せている数字ではありません。当日を止めないための備えと、案件を支える裏方のコストです。だからこそ、堂々と中身を説明できる状態にしておきたいのです。
まず、予備費と諸経費を「別のもの」として分ける
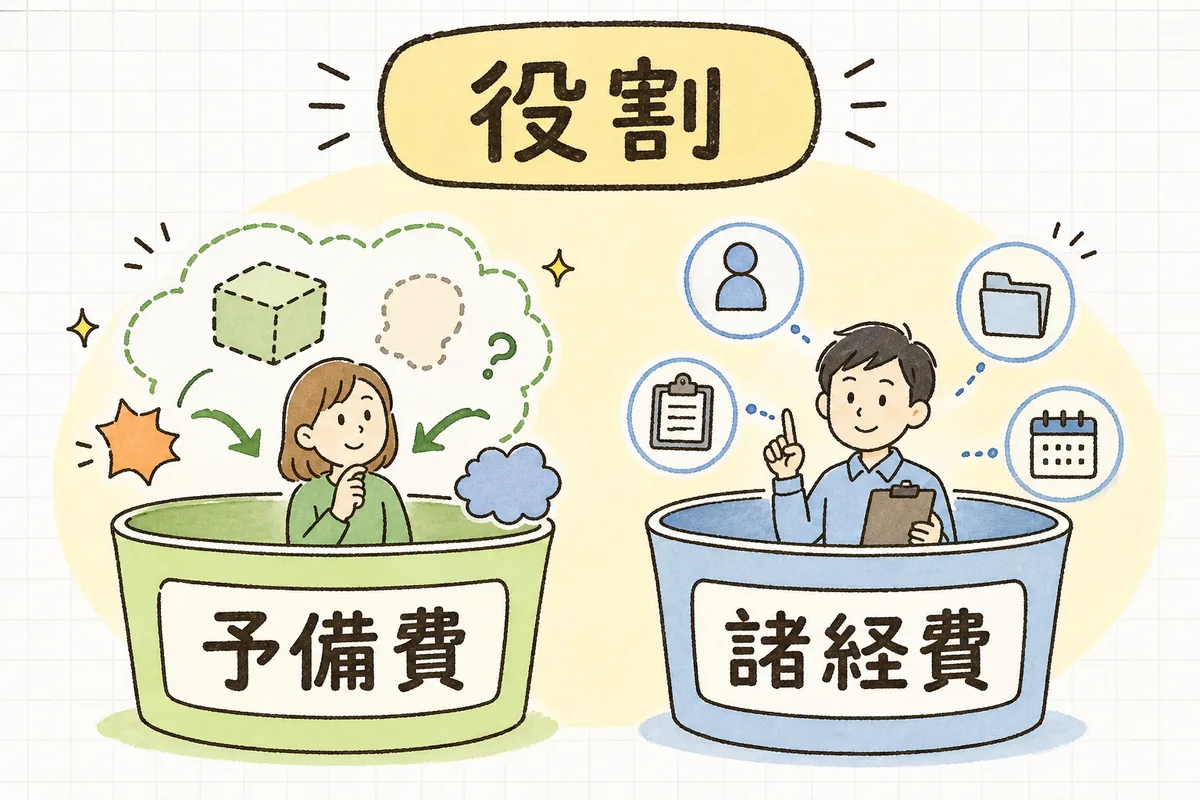
説明でつまずく一番の原因は、予備費と諸経費が頭の中で一緒くたになっていることです。この2つは、そもそも役割がまったく違います。
予備費は、「まだ決まっていないこと」に備えるお金です。イベントは、見積の時点では固まりきらない要素がたくさんあります。登壇者の追加、演出の変更、雨天時の差し替え、想定より多い来場者への対応。こうした当日までに出てくる追加・変更を吸収するのが予備費です。使わなければ、精算で戻せる(あるいは減額できる)性質のお金でもあります。
諸経費は、「案件を動かすために必ずかかる裏方のコスト」です。スタッフの交通費・宿泊費、資料や通信の費用、イベント保険、そして企画から当日までの制作管理そのものにかかる手間。表に出る機材や人件費とは別に、案件を運営するために確実に発生するお金で、こちらは基本的に使い切る前提の費目です。
つまり、予備費は「動くかもしれない未確定分」、諸経費は「動かない運営分」。この性質の違いを自分がはっきり分かっていれば、聞かれても「これは未確定分の備えで、これは運営に必ずかかる分です」と、迷わず答えられます。まずここを、見積の欄でもきちんと2行に分けて書くことから始めます。
妥当な割合の「目安」と、その考え方
割合を聞かれたとき、「なんとなくこのくらい」で答えると弱く見えます。かといって決まった正解があるわけでもありません。あくまで一つの目安として、次の考え方を持っておくと説明しやすくなります。
- 予備費:直接費(機材・人件費・会場費など、実際にかかる費用の合計)の5〜10%前後が一つの目安。不確定要素が多い案件ほど厚くします。初めての会場、屋外、天候に左右される、仕様がまだ固まっていない——こうした案件はリスクが高いので、上限寄り。逆に、毎年やっている型の決まったイベントなら薄めでも回ります。
- 諸経費:直接費の10〜15%前後が一つの目安。ただし、遠方で交通・宿泊がかさむ、管理工数が重い長期案件などは、これより上がることもあります。
大事なのは、この数字を「相場だから」で使わないことです。なぜその率にしたのかを、自分の中で一言で言えるようにしておきます。「今回は初めての屋外会場で天候リスクがあるので、予備費は10%で見ています」——こう言えるだけで、数字が「勘」ではなく「判断」に変わります。
なお、予備費をあえて見積に明示せず、各費目に少しずつ含めるやり方もあります。どちらが良いかは発注元の文化によります。予備費という欄を嫌う発注元もあれば、逆に「見えないところに乗せるな、予備費は予備費で分けて」という発注元もあります。相手の様式にあわせるのが基本で、迷ったら「予備費は分けて明示しますか、各費目に含めますか」と一度確認しておくと、あとの揉め事を防げます。
「削れませんか」と言われたときの答え方
予算には限りがあります。「予備費を削れないか」という相談自体は、無理のないことです。だから、頭ごなしに「削れません」と突っぱねる必要はありません。大事なのは、削ることのリスクを一緒に見える化してから決めることです。
たとえば、予備費についてはこう返します。「予備費は、当日に出る追加や変更を吸収するための枠です。ここを削ると、当日に何か追加が出たときに、その場で追加のお見積り相談が必要になります。今回は仕様がまだ動きそうなので、少し残しておくと安心ですが、いかがしましょう」。削る=リスクを引き受けるという交換条件を、相手にも分かる言葉で置くわけです。
諸経費については、「ここは運営に必ずかかる分なので、削るというより、中身のどれを外すかの相談になります。たとえばイベント保険を外す、遠方スタッフの宿泊を日帰りに変える、といった形なら調整できます」と、具体的な項目に落として話します。ふわっとした「諸経費」のままだと「なんとなく高い」で削られますが、中身が見えれば「これは外せない」「これは削れる」を一緒に判断できます。
どうしても総額を下げたいときは、予備費・諸経費を削るより先に、直接費側で落とせる仕様がないかを一緒に探すほうが健全です。演出のグレード、機材の台数、スタッフ人数——本体の仕様を相手と合意して落とすほうが、当日のリスクを増やさずに総額を下げられます。予備費や諸経費は、あくまで最後に触る場所と考えておくと、削ったあとに現場で泣かずにすみます。
明日やること:見積の予備費・諸経費を「説明できる形」にする
いきなり完璧な内訳を作ろうとすると手が止まります。明日、手元の見積に対してこの順番でやるだけで十分です。
- 予備費と諸経費が、別の行に分かれているか確認する。混ざっていたら2行に分ける。
- それぞれに、「何のためのいくらか」を一行メモする(予備費=追加変更の吸収/諸経費=交通・通信・保険・制作管理 など)。
- 予備費の率を見て、「なぜこの率か」を一言で言えるかを自分に問う。言えなければ、案件のリスクから見直す。
- 発注元の様式を確認し、「予備費は分けて出すか、各費目に含めるか」を相手のルールにあわせる(不明なら次回聞く)。
- 諸経費の中身を、外せる項目/外せない項目にざっくり仕分けておく(削減相談が来たとき即答できる)。
ここまでやっておけば、次に「これ何ですか」「削れませんか」と聞かれても、慌てずに中身から答えられます。数字を変える必要はなく、説明できる状態にしておくだけで、削られ方がまったく変わります。
予備費・諸経費チェックリスト(見積を出す前に)
項目は多めですが、一度で全部そろえる必要はありません。まずはこの最低ライン3つだけ押さえておけば、聞かれても困りません。
まずここだけ(最低ライン)
- 予備費と諸経費が、別々の費目として分けて書かれているか
- それぞれに「何のためのいくらか」の根拠を一行、自分の手元に持っているか
- 予備費の率について、「なぜこの率にしたか」を一言で言えるか
案件に応じて(余裕があれば/必要な現場で)
- 予備費の率が、案件のリスク(初めての会場・屋外・天候・仕様の未確定)に見合っているか
- 諸経費の中身が、外せる項目/外せない項目に仕分けできているか
- 発注元の様式にあわせて、予備費を明示するか各費目に含めるかを選べているか
- 予備費を使わなかったときの精算・減額の扱いを、発注元と認識合わせできているか
- 総額削減の相談に備え、予備費・諸経費より先に触る「直接費側の落としどころ」を用意してあるか
すべてを一度で満たせなくても大丈夫です。最低ラインの3つがそろっていれば、見積の説明で言葉に詰まることはぐっと減ります。あとは案件を重ねながら、自社の相場感と発注元ごとの様式に育てていけば十分です。
よければ、こちらも
予備費と諸経費は、見積全体の組み立ての中でこそ意味を持ちます。費目の並べ方や、概算から実行見積への移し方とあわせて整えておくと、説明がさらにぶれなくなります。
- 費目全体の組み立てから見直すなら:イベント見積書の内訳|費目の組み立て方と抜け漏れ防止チェックリスト
- 見積の段階を分けて考えるなら:イベントの概算見積と実行見積|違いと出し分けの基準
- 人件費の積み上げをそろえるなら:イベント人件費の積算|スタッフ・オペレーターの費用を抜けなく組む手順
- 着地見込みまで管理するなら:イベント予算実績管理表の作り方|着地見込みを外さないコツ
- イベント制作ノートについて:編集部の考え方
予備費と諸経費は、あなたが後ろめたく思う数字ではありません。当日を止めないための備えと、案件を静かに支える裏方のコストです。中身をきちんと言葉にできれば、それはもう、削られてもいい曖昧な数字ではなくなります。
見積の一行に「何のためのいくらか」を書けたその瞬間、あなたは当日のリスクから現場を守る準備を、もう始めています。