イベント保険の選び方|賠償・興行中止・傷害の3つと加入手順
「イベント保険、たぶん入ってると思うんですけど……」——見積や契約の打ち合わせでそう答えたあと、いざ「何がどこまで補償されるの?」と聞かれると、はっきり答えられずに少し不安になったこと、ありませんか。
保険は、当日なにも起きなければ一度も出番のない備えです。だからこそ後回しになりやすく、内容を細かく確認する時間も取りにくい。忙しい制作の現場では、これは誰にでも起こることです。決して段取りが甘いからではありません。
この記事では、イベント保険を賠償責任・興行中止・傷害の3つに整理して、それぞれ「何に備える保険か」「誰がいつ手配するか」「見積・契約で確認したいこと」を、明日そのまま使えるかたちで一緒に見ていきます。むずかしい保険用語は、その都度かみ砕きます。
結論:イベントで検討する保険は、大きく次の3つに分けて考えると整理しやすくなります。
1. 賠償責任保険……来場者や第三者にケガ・モノの損害を与え、こちらが法律上の賠償責任を負ったときに備える保険(例:設営物が倒れて来場者がケガ)。
2. 興行中止保険……天候・災害・出演者の事故などでイベントが中止・延期になり、すでに使った費用や返金が損害になったときに備える保険。
3. 傷害保険(イベント傷害/レクリエーション保険)……主催者側の過失の有無を問わず、参加者・来場者・スタッフのケガに定額の給付で備える保険。
このほか、機材の破損・盗難に備える保険(動産総合保険など)もあります。まずは「①賠償だけは押さえる」ところから始めれば大丈夫です。
※補償の範囲・免責(対象外)・保険金額は、保険会社・商品・特約・契約条件で大きく異なります。本記事は一般的な考え方の一例です。実際の加入可否と補償内容は、必ず保険会社・代理店にご相談のうえ、約款でご確認ください。
保険の検討は、面倒な事務作業に見えて、実は「当日もし何かあっても、この案件と関係者を守れるようにしておく」という段取りの一部です。抜けなく押さえられること自体が、安心して当日に臨む準備になります。
まず、3つの保険は「守る相手」がちがう
イベント保険がわかりにくいのは、名前が似ているのに守る相手と場面がちがうからです。ここを分けて捉えると、一気に見通しがよくなります。
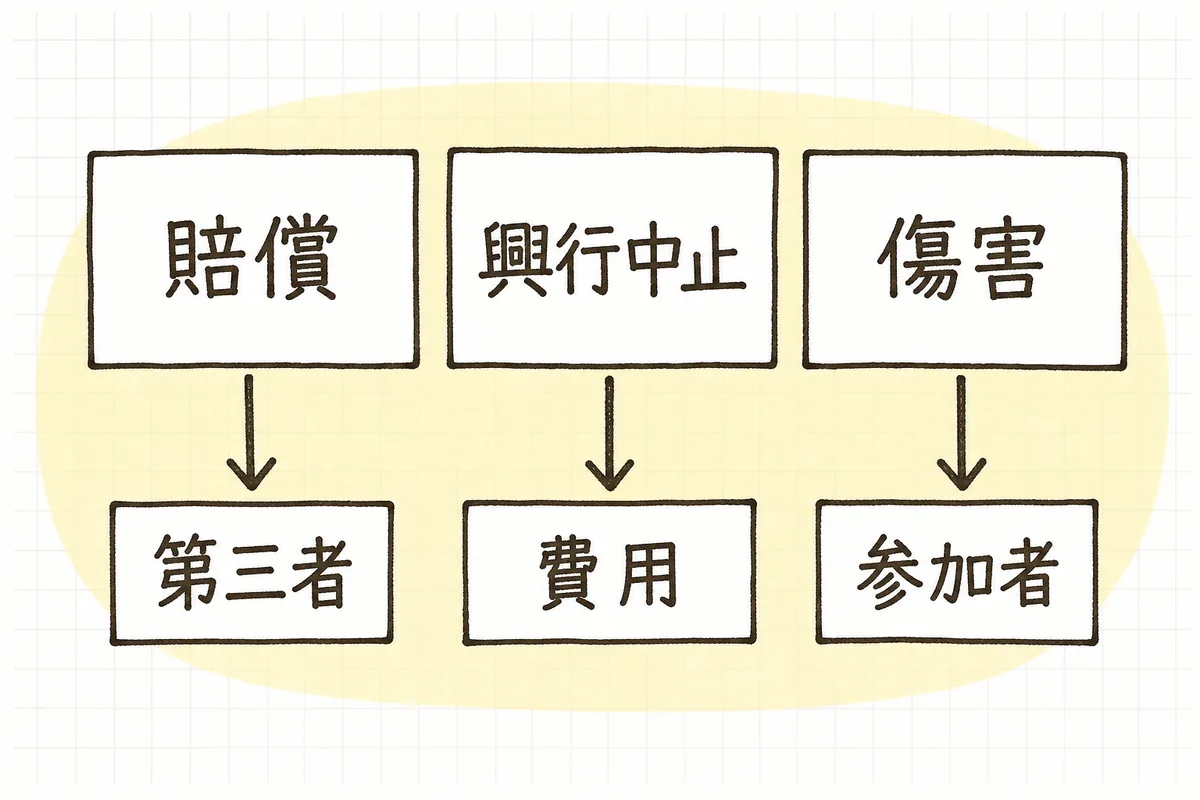
- 賠償責任保険は、相手(第三者)への損害を守る。こちらに責任があるとき、その賠償金を保険でまかなう。
- 興行中止保険は、主催者側のお金(費用)を守る。中止・延期で無駄になった費用や返金の負担を軽くする。
- 傷害保険は、ケガをした人(参加者・来場者・スタッフ)を守る。こちらの過失の有無を問わず、決められた金額を給付する。
同じ「ケガ」でも、賠償責任保険は"こちらに責任があるとき"、傷害保険は"責任の有無に関係なく"という違いがあります。似ているようで、出番がちがう保険です。
① 賠償責任保険:「こちらの責任で相手に損害」に備える
一番はじめに検討したいのが、この賠償責任保険です。イベントは、大勢の人と大きな設営物が同じ場所に集まります。どれだけ気をつけても、「看板が倒れて来場者にケガ」「装飾品が落ちて来場者の持ち物を破損」といった、対人・対物の事故はゼロにはできません。
そうした事故でこちらが法律上の賠償責任を負ったとき、その賠償金(治療費・修理費・損害賠償など)を補償するのが賠償責任保険です。イベント向けには「イベント(主催者)賠償責任保険」といった名前で用意されていることが多く、対人・対物をまとめて備えられるのが基本です。
ここで確認しておきたいのが、「誰が入るのか」です。
- 主催者が入る……主催者として負う賠償責任に備える
- 制作会社(請負側)が入る……設営・運営など自社の業務が原因の賠償に備える
主催者が入っていても、設営や運営を請け負う自社の作業が原因の事故まで、その保険でカバーされるとは限りません。「主催が入ってるから大丈夫」と思っていたら、自社の作業起因の事故は対象外だった——という食い違いが起きやすいところです。自社が負いうる責任は、自社側でも備えられているかを、契約と保険の両面で確認しておくと安心です。
② 興行中止保険:「中止・延期で費用がムダに」に備える
屋外イベントや大型のイベントで検討したいのが、興行中止保険(イベント中止保険)です。台風・大雨・地震などの災害、出演者の急病や事故といった理由でイベントが中止・延期になると、会場費・設営費・宣伝費などすでに使ったお金や、前売り券の返金が、そのまま損害としてのしかかります。この費用面の損害に備えるのが、興行中止保険です。
ここで一つ、注意したい点があります。「どんな理由の中止でも自動的に出る」わけではないということです。
- 天候(雨天・荒天)を理由にした中止を対象にするには、天候をカバーする特約や条件が必要な場合があります。
- 感染症の流行による中止は、近年対象外(免責)になっていることが多く、扱いは商品によって大きく異なります。
- 「中止」だけでなく「延期」「短縮」がどう扱われるかも、商品ごとに差があります。
つまり、この保険は「何が原因の中止をカバーしたいか」を先に決めてから相談するのが肝心です。屋外で天候リスクが高い案件なら、その旨を最初に伝えて、天候が対象に入る形になっているかを確認しましょう。あわせて、雨天・荒天時の中止判断の基準を決めておくと、保険と実際の判断がつながります。
③ 傷害保険:「参加者・スタッフのケガ」に備える
3つめは、傷害保険です。イベント傷害保険やレクリエーション保険と呼ばれ、参加者・来場者・スタッフがイベント中にケガをしたときに、決められた金額(入院・通院・後遺障害など)を給付します。
賠償責任保険との一番の違いは、こちらに過失(落ち度)があるかどうかを問わない点です。賠償責任保険は「こちらに責任があるとき」に相手へ支払うものですが、傷害保険は「参加者が転んでケガをした」ような、必ずしも主催側の責任とは言えないケガにも、定額で備えられます。
体を動かすワークショップ、スポーツ系イベント、子ども向けの催しなど、参加者がケガをしうる内容のときに特に検討したい保険です。加入時には、対象になる人の範囲(参加者だけか、スタッフ・ボランティアも含むか)と、想定人数を正しく伝えることがポイントになります。
+α:機材の破損・盗難に備える保険
3つの柱に加えて、機材そのものの損害に備える保険(動産総合保険など)もあります。搬入出中の落下、設営中の破損、会場での盗難といった、機材の物損・紛失に備えるものです。
高額な音響・照明・映像機材を扱う案件では、レンタル契約に含まれる補償(機材保証)とあわせて、「破損・紛失時にどちらの・どの保険で対応するのか」を整理しておくと、いざというときに慌てずにすみます。ここは機材レンタル費の見積や機材返却・破損対応の流れともつながる部分です。
いつ手配する?——見積段階で「見込み」、契約後に「確定」
保険は、当日近くではなく早めに動くのが基本です。おおまかには、次の流れになります。
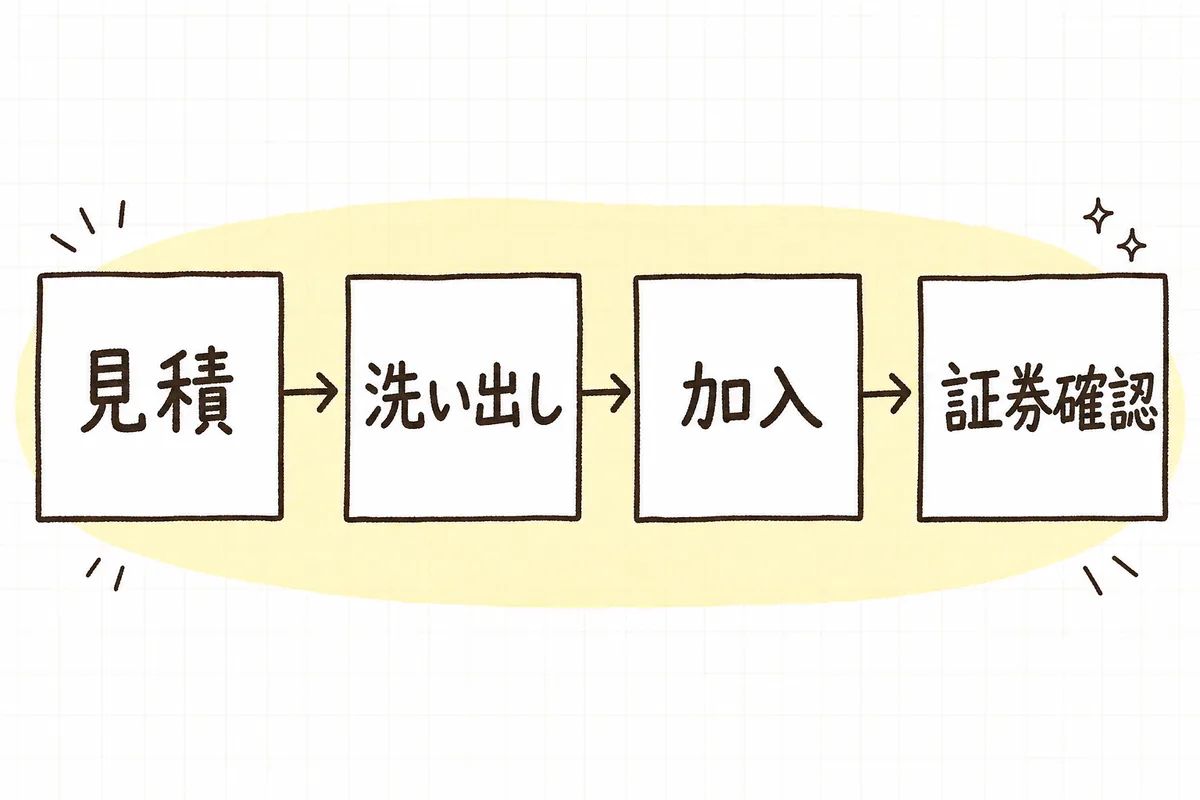
- 見積段階:保険料を費目として見込んでおく。後から「保険料が入っていなかった」となると、原価を圧迫します。概算でも一行入れておくと安心です。
- 企画・仕様が固まってきたら:内容(屋内/屋外、参加人数、演出、火気・機材の有無など)から、どの保険が要るかを洗い出す。屋外・天候リスクがあるなら興行中止も俎上に。
- 契約・発注のあと:代理店・保険会社に相談し、加入手続きを進める。補償額や特約はこの段階で確定させます。
- 当日までに:保険証券(または加入内容の控え)を受け取り、補償の範囲・期間・免責を最終確認。搬入日〜撤収日が保険期間に入っているかもここで見ます。
早めに動くほど、補償内容を選ぶ余地が広がります。逆に直前だと、間に合わない・選べないということも起こります。「保険は仕込みの一部」と捉えて、企画が固まったタイミングで一度手をつけておくのがおすすめです。
見落としやすい「免責」と確認ポイント
保険で後から食い違いが起きやすいのは、「入っていた/いなかった」よりも「入っていたけど、その事故は対象外だった」というケースです。加入前に、次の点は言葉にして確認しておきましょう。
- 免責事項(対象外になるケース):天候・感染症・故意/重過失・地震などがどう扱われるか。
- 保険金額・支払限度額:対人・対物それぞれの上限。会場や主催者から指定額を求められることもあります。
- 保険期間:本番当日だけでなく、搬入・仕込み・リハ・撤収まで含まれているか。
- 対象となる人・場所の範囲:スタッフ・ボランティア・協力会社まで含むか。会場外(搬入経路など)は対象か。
- 会場・主催者からの加入条件:会場規定や主催者の契約で、特定の保険への加入が必須とされていないか。
免責は、責めるものでも怖がるものでもありません。「どこまでが対象か」をあらかじめ知っておくための地図のようなものです。わからないところは、代理店に「この場合は出ますか?」と具体的な場面で聞くのが一番確実です。
イベント保険 確認チェックリスト
保険を検討・手配するときに見ておきたいことを並べます。数は多めですが、上から全部やる必要はありません。忙しいときは「まずここだけ」の2つで十分です。
まずここだけ(この2つは必須)
- 賠償責任保険(対人・対物)に、この案件で備えられているか
- 保険料を、見積の費目として見込んだか(あとで原価を圧迫しないように)
余裕があれば確認
- 屋外・天候リスクがある案件で、興行中止保険の要否を検討したか
- 参加者がケガをしうる内容で、傷害保険の要否を検討したか
- ★誰が入るか(主催者/自社)を整理し、自社起因の責任が抜けていないか
- ★保険期間が、搬入日〜撤収日をカバーしているか
- 免責事項(天候・感染症など対象外の範囲)を確認したか
- 保険金額・支払限度額が、会場/主催者の指定額を満たしているか
- 高額機材があるなら、機材の破損・盗難の備え(保険/レンタル補償)を整理したか
- 当日までに保険証券(加入内容の控え)を受け取り、範囲を最終確認したか
※★の2つ(誰が入るか・保険期間)は、抜けると「入っていたのに対象外」が起きやすい実害ポイントです。「余裕があれば」の中でも優先して見ておくと安心です。
すべてを一度で満たせなくても大丈夫です。まずは賠償責任保険を押さえ、保険料を見積に入れる——この2つだけでも、案件の守りは大きく固まります。案件を重ねながら、自分の扱うイベントに合った保険の型を育てていきましょう。
よければ、こちらも
保険は、安全・許認可まわりの段取りとセットで見ると、抜けにくくなります。天候判断や機材の扱いとあわせて確認してみてください。
- 雨天・荒天時の中止判断の基準:中止・延期を決める判断の順番
- 機材返却・レンタル精算と破損対応:破損が出たときの流れ
- 主催者・行政への各種申請の早見表:申請の全体像を一覧で
- 緊急時対応・避難誘導フロー:もしものときの動き方
保険は、うまくいけば一度も使わずに終わる備えです。だからこそ、確認そのものが地味で、後回しにもなりがちです。でも、「もし何かあっても、来場者もスタッフもこの案件も守れる」という状態をつくっておくことは、当日を安心して迎えるための、確かな段取りの一つです。
「賠償だけは押さえたかな」——そう一度立ち止まって確認できた時点で、あなたは当日を止めない準備を、もう始めています。