イベントの原価管理表と粗利設計|利益が残る見積の作り方
当日は大きなトラブルもなく、クライアントにも喜んでもらえた。協力会社からの請求もそろって、ようやく締めてみたら——「あれ、思ったより残っていない」。
そんな経験、ありませんか。手を抜いたわけでも、無駄遣いをしたわけでもない。走り回って、ちゃんと当日を成立させた。それなのに数字だけが報われない。この感覚は、案件をいくつも背負う制作ディレクターほど、一度は味わっているはずです。
多くの場合、原因は当日ではなく、見積を出す前にあります。原価をざっくり足して、「このくらい乗せておけば大丈夫」で売価を決めてしまう。その時点で、利益の残り方はほぼ決まっていたりします。
この記事では、見積を出す前に原価管理表を1枚作り、粗利(マージン)の最低ラインを先に決める手順を、計算例と一緒に整理します。難しい会計の話ではありません。表の列をそろえて、計算の向きを1つだけ間違えないようにする。それだけで、締めの日の「あれ?」はぐっと減らせます。
結論:利益が残る見積は、売価を決める前に作る原価管理表から始まります。(1)原価を費目ごとに1行ずつ並べ、「確定/仮置き」を書き分ける、(2)粗利の最低ラインを先に決め、「原価×◯%乗せ」ではなく「原価÷(1−粗利率)」で売価を出す、(3)粗利が社内の工数(人日)をまかなえるかを1行で確かめる、(4)発注・追加が出るたびに同じ表で粗利を引き直す。まずは次の見積で、原価の合計と粗利率の2つを表の一番上に書くところから始めれば大丈夫です。
何が起きているか——「乗せたつもり」と「残った額」がずれる理由
「忙しかったのに残らない」は、たいてい次のどれか(またはいくつか)が重なって起きています。
- 原価の合計が、見積のときと締めのときで違う:協力会社の見積が「仮」のまま売価を決め、あとで実額が上がった
- 乗せ方の計算を勘違いしている:「原価に25%乗せたから、粗利率25%」と思っていたら、実際は20%だった
- 社内の手間が数字に入っていない:打ち合わせ・現調・資料作り・当日の立ち会いにかかった自社の時間を、粗利で回収できているか誰も見ていない
- 追加・変更を飲み込んでいる:小さな追加を「これくらいなら」とサービスしているうちに、積み重なって粗利を削る
どれも、担当者の努力不足ではありません。見積の段階で「原価」と「粗利」を分けて見える形にしていないから、ずれに気づくのが締めの日になってしまう。それだけのことです。逆に言えば、表を1枚用意するだけで、ずれは見積の時点や進行の途中で見えるようになります。
原価管理表は「費目×7列」でそろえる
まずは表の形です。特別なソフトは要りません。いつもの表計算で、次の7列をそろえます。
| 列 | 書くこと |
|---|---|
| 費目 | 音響・照明、機材レンタル、当日スタッフ、装飾・印刷、運搬・車両など |
| 発注先 | 協力会社名(未定なら「未定」) |
| 原価 | 協力会社から見込む支払額(税抜) |
| 原価の状態 | 確定(正式見積あり)/仮置き(概算・口頭・前回実績から) |
| 売価 | クライアントに出す見積額(税抜) |
| 粗利 | 売価 − 原価 |
| 着地原価 | 発注後・請求後に分かった実額(進行中に埋める) |
ポイントは「原価の状態」の列です。見積の時点では、まだ正式な見積が届いていない費目が必ずあります。それを確定と同じ顔で並べると、後で動いたときに驚くことになります。仮置きの費目に印をつけておくだけで、「この案件は、あと何が動きうるか」がひと目でわかります。
金額は税抜でそろえるのがおすすめです。税込と税抜が混ざると、粗利の計算が静かにずれます。
費目の洗い出し方そのものは、見積書の内訳の記事で詳しく整理しています。原価管理表は、その内訳の裏側(自社だけが見る面)だと思ってください。
粗利の設計——「乗せる」ではなく「割り戻す」で売価を出す
ここが、いちばん大事なところです。
例として、ある案件の原価がこう並んだとします(すべて税抜・説明用の数字です)。
| 費目 | 原価 |
|---|---|
| 音響・照明・映像(外注) | 600,000円 |
| 機材レンタル(ステージ・テント) | 300,000円 |
| 当日スタッフ(派遣) | 200,000円 |
| 装飾・印刷 | 150,000円 |
| 運搬・車両 | 80,000円 |
| 原価合計 | 1,330,000円 |
この案件で、粗利率25%を確保したいとします。
よくある計算:原価に25%を「乗せる」
1,330,000円 × 1.25 = 1,662,500円
粗利は 1,662,500 − 1,330,000 = 332,500円。 粗利率は 332,500 ÷ 1,662,500 = 20% です。
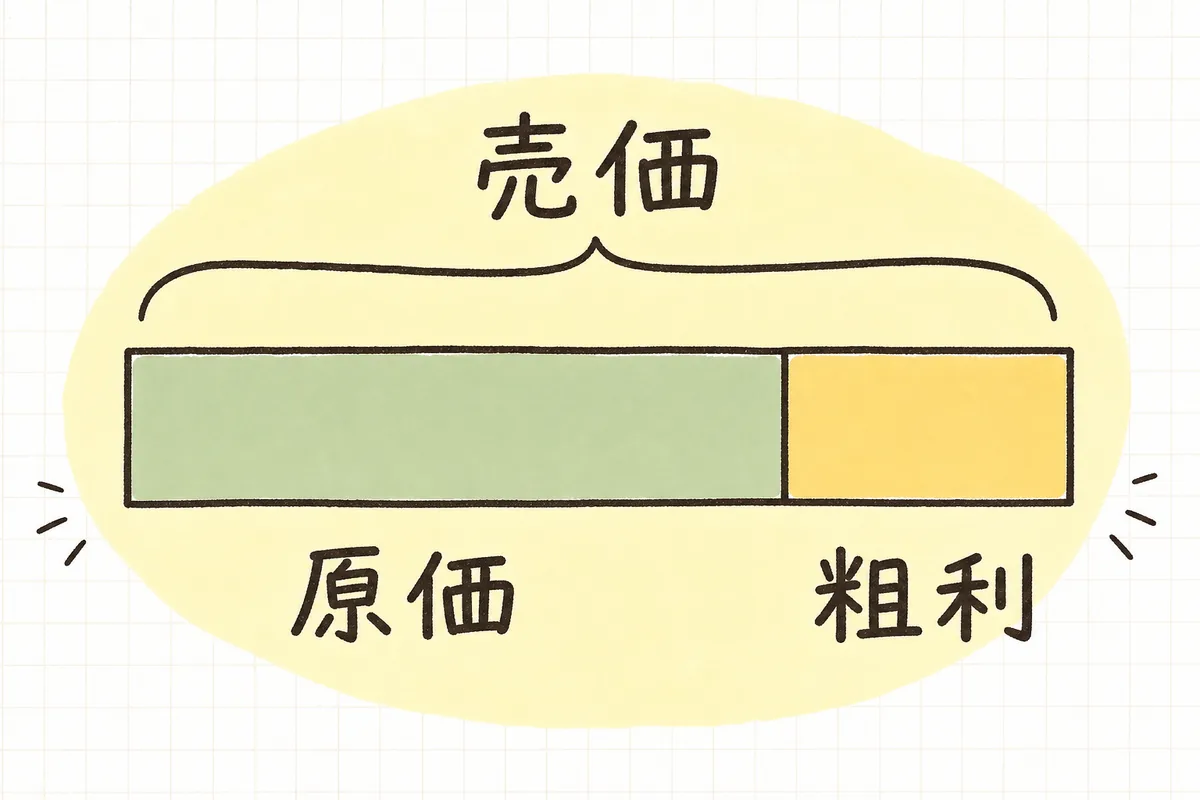
25%乗せたつもりが、粗利率では20%にしかなっていません。「乗せ率(原価に対する割合)」と「粗利率(売価に対する割合)」は、分母が違うからです。
割り戻す計算:原価 ÷(1 − 粗利率)
1,330,000円 ÷(1 − 0.25)= 1,330,000 ÷ 0.75 = 約1,773,333円
粗利は 1,773,333 − 1,330,000 = 443,333円。 粗利率は 443,333 ÷ 1,773,333 = 25% です。
同じ「25%」という言葉でも、売価で約11万円の差が出ます。社内で「粗利率◯%以上」と決まっているなら、この割り戻す計算で売価を出すのが、決まりと数字をそろえる近道です。
最低ラインは「案件ごと」でなく「先に」決めておく
粗利率をいくつにするかは、会社の方針や案件の種類(自社で企画から担うのか、手配中心なのか)で変わります。ここで大事なのは数字そのものより、見積を作る前に「この案件はここを下回らない」という線を決めておくことです。
線がないまま見積を作ると、相見積や値引きの空気に押されて、その場その場で下げてしまいます。社内に基準があればそれを、なければ過去の案件の着地粗利率を2〜3件見て、「このくらいは残したい」を上司と一度すり合わせておくと安心です。
粗利で「社内の手間」をまかなえているかを確かめる
粗利は、まるごと利益ではありません。ディレクターや制作スタッフが打ち合わせ・現調・資料作り・当日立ち会いに使う社内の工数は、多くの場合この粗利からまかなわれています。
そこで、表の一番下にこの1行を足してみてください。
粗利 ÷ 社内の想定工数(人日)= 1人日あたりの粗利
先ほどの例で、社内の工数を20人日と見込んだとすると、 443,333円 ÷ 20人日 = 約22,000円/人日。
この数字が、会社として「1日働いたらこのくらいは回収したい」という目安を下回っているなら、売価か工数のどちらかを見直すサインです。目安の金額は会社ごとに違うので、経理や上司に一度聞いておくと、次から迷わずに済みます。
工数は大きめに見ておくのがコツです。初回の取引先、決裁者が多い案件、屋外で天候判断がある案件は、打ち合わせや調整が増えやすいところです。
進行中は、同じ表で粗利を「引き直す」
見積を出して終わりではありません。原価管理表のいちばんの出番は、むしろ進行中です。
- 協力会社の正式見積が届いたら:「仮置き」を「確定」に変え、原価を差し替える
- 追加・変更が出たら:原価だけ増えて売価が据え置きになっていないかを見る
- 発注書を出したら:着地原価の列を埋める
例えば、さきほどの案件で音響・照明・映像の原価が600,000円から660,000円に上がり、売価はそのままだったとします。
粗利は 443,333 − 60,000 = 383,333円。 粗利率は 383,333 ÷ 1,773,333 = 約21.6%。
1行の変化で、粗利率が3ポイント以上動きます。これに気づくのが締めの日なのか、変更が出たその日なのかで、打てる手がまったく違います。その日に気づければ、追加分をクライアントに相談する、別の費目で仕様を調整する、といった選択肢がまだ残っています。
着地見込みの追いかけ方は、予算実績管理表の記事で詳しく書いています。原価管理表をそのまま育てていけば、それが予実管理の表になります。
影響——表が1枚あると、交渉と締めが変わる
原価管理表を見積の前に作っておくと、見えるものが変わります。
- 値引きの相談に、落ち着いて返せる:どこまで下げると最低ラインを割るかが、表を見ればすぐわかる
- 追加・変更を、その日のうちに数字で相談できる:「これくらいなら」と飲み込む前に、粗利への影響を確かめられる
- 締めの日の「あれ?」が減る:ずれは進行中に見えているので、最後に驚かない
- 次の見積が楽になる:着地原価が残っているので、似た案件の原価を前回実績から拾える
数字を握っておくのは、ケチになるためではありません。当日の品質を削らずに、自分たちの仕事にもちゃんと対価が残るようにするためです。
明日やること——次の見積で、まずこの2行だけ
一度に表を完成させなくて大丈夫です。次に作る見積で、まずこの2つだけやってみてください。
- 原価を費目ごとに並べて、合計を出す(「仮置き」の費目には印をつける)
- 社内の粗利率の基準を確かめて、「原価 ÷(1 − 粗利率)」で売価を出してみる
いつもの「乗せる」計算とどれくらい差が出るか、一度見比べるだけでも気づきがあるはずです。
原価管理表・粗利設計チェックリスト
項目は多めですが、全部を一度にやる必要はありません。忙しいときは「まずここだけ」の2つで十分です。
まずここだけ(この2つは必須)
- 原価を費目ごとに1行ずつ並べ、原価合計を出した
- 売価を「原価×◯%乗せ」ではなく、「原価÷(1−粗利率)」で出した(または両方を見比べた)
余裕があれば確認
- 金額を税抜でそろえた(税込が混ざっていない)
- 各費目に「確定/仮置き」を書き分けた
- 見積を作る前に、粗利の最低ラインを決めた(または上司とすり合わせた)
- 社内の想定工数(人日)を見積もり、1人日あたりの粗利を確かめた
- 協力会社の正式見積が届いたら、仮置きを確定に差し替える運用にした
- 追加・変更が出たら、その日のうちに粗利を引き直すことにした
- 発注・請求のたびに着地原価の列を埋めている
- 締めたあと、見積時と着地の粗利率を見比べ、次の見積の参考に残した
すべてを満たせなくても大丈夫です。「まずここだけ」の2つができていれば、乗せ方の勘違いで利益が消える事故は防げます。表は案件を重ねるごとに、あなたの会社の"相場帳"になっていきます。
よければ、こちらも
原価管理表は、見積の組み立てや予算の追いかけと地続きです。あわせて見ておくと、数字の拠り所が増えます。
- 費目の洗い出しから整えるなら:イベント見積書の内訳|費目の組み立て方と抜け漏れ防止チェックリスト
- 人件費の行を抜けなく組むなら:イベント人件費の積算|スタッフ・オペレーターの費用を抜けなく組む手順
- 削られやすい予備費を守るなら:イベント見積の予備費と諸経費|妥当な見方と削られない説明のしかた
- 値引きの相談が来たら:イベント見積の値引き対応|原価を守りながら関係も壊さない進め方
- 進行中の着地を追うなら:イベント予算実績管理表の作り方|着地見込みを外さないコツ
- 概算の合計をざっと出すなら:イベント概算見積 計算機
締めの日の「思ったより残っていない」は、あなたの頑張りが足りなかったからではありません。数字が見える場所に置かれていなかっただけです。
原価を並べて、粗利を割り戻して、動いたら引き直す。表が1枚あれば、現場を削らずに、自分たちの仕事にもちゃんと対価を残せます。次の見積で、まずは原価の合計を一番上に書いてみましょう。そこから、数字はちゃんと味方になってくれます。