イベント精算後の差異分析|見積と実績のずれを次の見積に活かす
最後の協力会社の請求書が届いて、ようやく案件の数字がそろった。表に打ち込んで合計を見たら、見積のときに見込んでいた粗利より、少し薄い。
「まあ、追加もあったしな」と思いながら、もう次の案件の打ち合わせが入っている。気づけば、その数字はフォルダの奥にしまわれたまま——。そんな締め方、きっと一度や二度ではないと思います。忙しい中で案件を最後まで閉じただけで、もう十分に仕事をしています。
ただ、そのときの「少し薄い」には、次の見積を楽にしてくれるヒントがちゃんと入っています。この記事では、精算が終わったあとに見積と実績のずれ(差異)を30分で振り返り、次の見積の1行に変える進め方を、計算例と一緒に整理します。会計の専門的な分析ではありません。ずれを4つの箱に分けて、ひとこと残す。それだけです。
結論:精算後の差異分析は、(1)費目ごとに「見積時の原価」と「着地原価」を並べ、差額を出す、(2)差額の大きい行だけを「数量・単価・仕様変更・見落とし」の4つの箱に分ける、(3)箱ごとに決まった「次の見積への直し方」を1行ずつ書く、の3ステップで進めます。全部の行を分析しなくて大丈夫です。まずは差額の大きい上位3行だけ、原因をひとことで書くところから始めましょう。
何が起きているか——ずれは「締めた日」にしか見えない
見積と実績のずれは、ほとんどの案件で起きます。ずれること自体は、悪いことではありません。当日まで動き続けるのがイベントの仕事なので、むしろ自然なことです。
困るのは、ずれの理由が残らないことです。
- 請求書の合計だけを見て、「今回は少しオーバーした」で終わる
- 次に似た案件が来たとき、前回と同じ単価・同じ人数・同じ台数で見積を組む
- そしてまた、同じところで同じようにずれる
担当者の見積が甘いわけではありません。締めの時期は次の案件が走っていて、振り返る時間がとれない。ずれを分類する「型」がないので、何を書けばいいのか分からない。そういう構造の問題です。
だからこそ、型をひとつ決めておくと楽になります。精算締めの流れそのもの(協力会社の請求を集めて原価を確定し、主催者に請求して入金を確かめるまで)は精算締めの記事で整理しているので、この記事はその「原価が確定したあと」の30分の話です。
ステップ1:見積時の原価と着地原価を並べ、差額を出す
まず、費目ごとに次の4列をそろえます。原価管理表や予算実績管理表を作っているなら、その表をそのまま使えます。
| 列 | 書くこと |
|---|---|
| 費目 | 音響・照明・映像、機材レンタル、当日スタッフなど |
| 見積時の原価 | 実行見積(主催者に出した最終の見積)のときに見込んだ原価(税抜) |
| 着地原価 | 協力会社の請求書で確定した実額(税抜) |
| 差額 | 着地原価 − 見積時の原価(増えたらプラス) |
ここで大事なのは、比べる相手を「最初の概算」ではなく「実行見積」にすることです。概算から実行見積までの動きは、主催者と合意して決まったものです。振り返りたいのは、合意したあとに起きたずれのほうです(概算と実行見積の違いはこちらの記事で整理しています)。
例として、ある案件の数字がこうなったとします(すべて税抜・説明用の数字です)。
| 費目 | 見積時の原価 | 着地原価 | 差額 |
|---|---|---|---|
| 音響・照明・映像(外注) | 600,000円 | 660,000円 | +60,000円 |
| 機材レンタル(ステージ・テント) | 300,000円 | 285,000円 | −15,000円 |
| 当日スタッフ(派遣) | 200,000円 | 236,000円 | +36,000円 |
| 装飾・印刷 | 150,000円 | 162,000円 | +12,000円 |
| 運搬・車両 | 80,000円 | 104,000円 | +24,000円 |
| 原価合計 | 1,330,000円 | 1,447,000円 | +117,000円 |
売価(主催者への請求額)が1,780,000円で変わらなかったとすると、
- 見積時の粗利:1,780,000 − 1,330,000 = 450,000円(粗利率 約25.3%)
- 着地の粗利:1,780,000 − 1,447,000 = 333,000円(粗利率 約18.7%)
粗利率で約6.6ポイント、金額で117,000円のずれです。「少し薄い」の正体は、この117,000円でした。
ステップ2:差額の大きい行だけ、4つの箱に分ける
次に、差額の理由を分けます。全部の行をやる必要はありません。差額の大きい順に上位3行までで十分です。プラスだけでなく、マイナス(安く済んだ行)も同じように見ます。安く済んだ理由も、次の見積の精度を上げてくれるからです。
理由は、次の4つの箱のどれかに入れます。
- 数量:人数・時間・台数・日数が見積と変わった(スタッフの拘束が延びた、テントが1張減った など)
- 単価:同じ量なのに、1つあたりの値段が変わった(用紙代や燃料費の値上がり、繁忙期料金 など)
- 仕様変更:主催者の要望や演出の変更で、内容そのものが変わった(モニターの追加、装飾の差し替え など)
- 見落とし:最初から必要だったのに、見積に入っていなかった(撤収便の車両、深夜の割増 など)
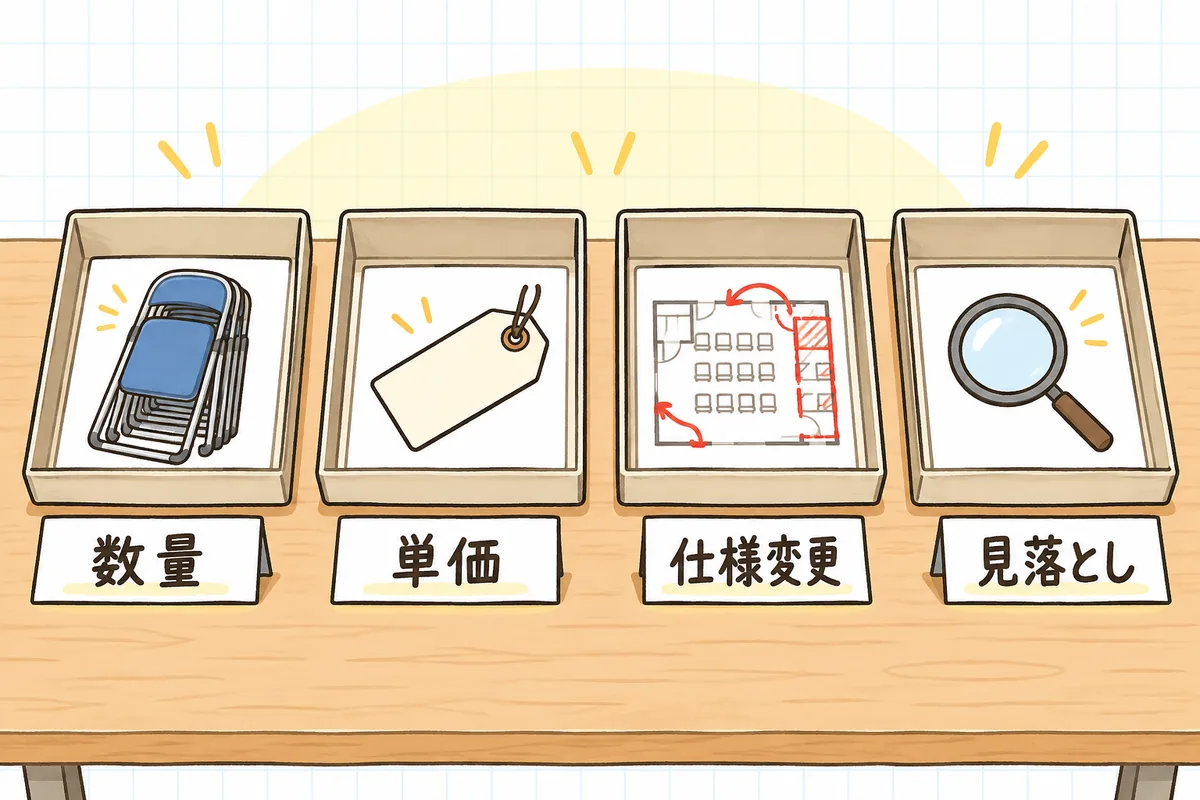
さきほどの例を、箱に分けてみます。
| 費目 | 差額 | 箱 | 理由(ひとこと) |
|---|---|---|---|
| 音響・照明・映像 | +60,000円 | 仕様変更 | 前週にサブモニター2面の追加が決まった。追加分の相談をしそびれた |
| 当日スタッフ | +36,000円 | 数量 | 撤収が押して4名×3時間の延長(1時間あたり3,000円で計算) |
| 運搬・車両 | +24,000円 | 見落とし | 撤収時に資材が1台に載りきらず、2台目を当日手配した |
| 機材レンタル | −15,000円 | 数量 | 会場の庇が使えたので、テントを1張減らせた |
| 装飾・印刷 | +12,000円 | 単価 | 用紙代の値上がりで、発注時に単価が上がっていた |
差額の大きい順に上から3行(音響・スタッフ・運搬)を見るだけで、+117,000円のうち+120,000円分の理由が分かります(残りの2行でプラスマイナスがほぼ相殺されています)。上位3行で十分、というのはこういうことです。
ここで気をつけたいのは、理由を「人」ではなく「段取り」で書くことです。「◯◯さんの確認ミス」ではなく「追加分の相談をしそびれた」。誰かを責める記録にすると、次から誰も正直に書かなくなります。ヒヤリハットの記録と同じで、責めないことが、いちばん情報を集める近道です。
ステップ3:箱ごとに「次の見積への直し方」を1行書く
箱に分けると、次にどこを直せばいいかが、だいたい決まってきます。
| 箱 | 次の見積への直し方の例 |
|---|---|
| 数量 | 拘束時間や台数の見込みを、今回の実績に合わせて直す。撤収が押しやすい会場なら、人件費の積算に延長分を最初から入れておく |
| 単価 | 協力会社の単価を、見積の時点で一度確かめる。値上がりしやすい費目は「単価の確認日」をメモしておく |
| 仕様変更 | 変更が出たその日に、費用の相談をする流れを決めておく(仕様変更・追加の精算の記事で詳しく整理しています) |
| 見落とし | 見積のテンプレートや費目の一覧に、抜けていた行を1行足す |
例の案件なら、次の見積に向けて残すのはこの3行です。
- 仕様変更:変更が決まったら、その日のうちに主催者へ追加費用を相談する(今回は60,000円分を相談しそびれた)
- 数量:この会場の撤収はスタッフの延長が出やすい。次回は撤収の拘束を3時間長めに見ておく
- 見落とし:撤収便の台数を、搬入便と別に数える行を見積のテンプレートに足す
3行だけです。でも、次に同じ会場・同じ規模の案件が来たとき、この3行があるかないかで、見積の組み方がまったく変わります。
なお、追加分の60,000円は、案件が締まったあとから主催者に請求し直すのは難しいことが多いところです。今回は「次回は早めに相談する」という学びとして残し、主催者との関係も大切にする——そう割り切ってしまって大丈夫です。
影響——差異メモが3件たまると、見積が変わる
差異分析を1案件だけやっても、効果はささやかです。でも、同じ形でメモを残していくと、少しずつ見えてくるものがあります。
- ずれやすい費目が分かる:毎回スタッフの延長が出ているなら、それは「見積が甘い」のではなく「その種類の案件はそういうもの」だと分かる
- 値引きの相談に、根拠をもって返せる:「前回、撤収の延長でこれだけかかりました」と実績で話せる
- 予備費の説明がしやすくなる:過去のずれの幅が分かっていれば、予備費をどれくらい置くかを数字で説明できる
- 引き継ぎが楽になる:担当が変わっても、メモがあれば前回の学びが次の人に渡る(残し方はナレッジ保管の記事で整理しています)
差異メモは、案件が終わるたびに1枚ずつ増える、あなたの会社だけの見積の参考書です。
明日やること——いちばん最近締めた案件で、上位3行だけ
一度に仕組みを作らなくて大丈夫です。まずは、いちばん最近締めた案件で、次の3つだけやってみてください。
- 費目ごとに、実行見積のときの原価と請求書の実額を並べ、差額を出す
- 差額の大きい上位3行に、「数量・単価・仕様変更・見落とし」のどれかを書く
- 次の見積で直すことを、1行ずつ書いて案件フォルダに入れる
時間は30分ほどで足ります。請求書がそろった週のうちにやると、理由をまだ覚えているので楽です。
精算後の差異分析チェックリスト
項目は多めですが、全部を一度にやる必要はありません。忙しいときは「まずここだけ」の3つで十分です。
まずここだけ(この3つは必須)
- 費目ごとに見積時の原価と着地原価を並べ、差額を出した
- 差額の大きい上位3行に、理由を4つの箱(数量・単価・仕様変更・見落とし)で書いた
- 次の見積で直すことを1行ずつ書いて残した
余裕があれば確認
- 比べる相手を最初の概算ではなく実行見積にした
- 金額を税抜でそろえた(税込が混ざっていない)
- 安く済んだ行(マイナスの差額)の理由も書いた
- 見積時と着地の粗利率を並べて書いた
- 理由を人ではなく段取りで書いた(誰かを責める書き方になっていない)
- 「見落とし」の行を、見積のテンプレートや費目の一覧に1行足した
- 差異メモを案件フォルダの決まった場所に入れ、次の担当者も見られるようにした
- 請求書がそろった週のうちに振り返った
全部できなくても大丈夫です。「まずここだけ」の3つができていれば、今回のずれは、次の見積を強くする材料に変わっています。
締めた案件の数字を見返すのは、少し勇気がいります。でも、そこにあるのは失敗の記録ではなく、走り切った案件が残してくれた次へのメモです。ずれを箱に分けて、1行だけ書く。それだけで、次の見積は今回より確かになります。まずは、いちばん最近締めた案件で、上位3行だけ見てみましょう。
よければ、こちらも
差異分析は、見積・予算管理・精算とひとつづきです。あわせて見ておくと、数字の振り返りがもう少し楽になります。
- 原価が確定するまでの流れを整えるなら:イベント案件の精算締め|請求書の出し方と入金確認の進め方
- 見積の段階で粗利の線を引くなら:イベントの原価管理表と粗利設計|利益が残る見積の作り方
- 進行中にずれを見つけるなら:イベント予算実績管理表の作り方|着地見込みを外さないコツ
- 仕様変更をその日のうちに相談するなら:イベントの追加費用・仕様変更の精算|揉めない進め方と確認リスト
- 振り返りをチームで共有するなら:イベント反省会のやり方|KPTで次案件に活かす振り返りの進め方
- 次の見積の合計をざっと出すなら:イベント概算見積 計算機
関連用語
本記事はイベント案件の精算後に、見積と実績のずれを振り返るための一般的な実務ノウハウの整理です。金額・費目・差異の分け方は説明のための一例で、特定の案件や会社の標準を示すものではありません。原価計算や会計上の処理は、社内の経理規程・経理担当者の方針に従ってください。