イベント案件の精算締め|請求書の出し方と入金確認の進め方
本番が終わって、撤収も無事に済んで、主催者からお礼のメールも届いた。それから何日か経ったある日の夕方、ふと思い出すことはありませんか。
「あの案件、まだ請求出してなかった」。
現場はとっくに終わっているのに、案件そのものは閉じていない。協力会社の請求書は何社かまだ届いていないし、当日出た追加分の金額も自分の頭の中にしかない。そのうえ、もう次の案件の下見が入っている——精算だけがいつも後ろに残るのは、あなたが後回しにする性格だからではありません。イベントの精算は、自分ひとりでは終わらない作業だからです。他社から数字が届くのを待たないと、こちらの数字も出せない。だから構造的に、いちばん最後に、いちばん忙しい時期にやってくるんです。
この記事では、案件を最後まできれいに閉じるための順番を、明日そのまま使えるかたちで一緒に整理していきます。むずかしい経理の話ではありません。「どの数字から先に確定させるか」を決めるだけの話です。
結論:精算締めは、①「払う側」を先に閉じる(協力会社の請求を集める)→ ②原価を確定して着地を出す → ③主催者へ請求する → ④入金を確認して案件を閉じる、の順で進めると崩れにくくなります。コツは2つ。ひとつは、もらう側より払う側を先に閉じること。原価が固まる前に請求書を出すと、あとから拾い漏れが出てももう戻せません。もうひとつは、追加分を請求書で初めて伝えないこと。金額の一覧を先にメールで確認してもらい、合意をもらってから請求書に載せます。この2つを守るだけで、精算のやりとりはずいぶん静かになります。
※支払条件・請求書の様式・締め日・検収の要否は、主催者や自社の経理ルールによって大きく異なります。本記事は一般的な進め方の整理です。消費税やインボイス、源泉徴収などの税務上の取り扱いは、必ず自社の経理/顧問税理士/所轄税務署でご確認ください。
精算締めは、経理に押しつけられた事務作業ではありません。この案件でいくら残ったのかを、自分の手で確かめる時間です。そしてその数字は、次の案件の見積の根拠になります。だから、少し面倒でも、順番どおりにやる価値があります。
なぜ、精算だけがいつも後ろに残るのか
段取りが甘いわけではありません。イベントの精算には、後ろに残りやすい理由がいくつも重なっています。
ひとつめは、気持ちが一度切れること。 本番が終わった瞬間に、案件のいちばん大きな山は越えます。そこから先の作業は、達成感の外側にあります。人間の集中は、山を越えたあとに続きません。これは意志の問題ではなく、仕事の形の問題です。
ふたつめは、他社待ちの構造。 協力会社の請求書が届かないと、原価が固まりません。とくに当日に追加を頼んだ会社は、先方も金額を出すのに時間がかかります。待っているあいだに、こちらの記憶は薄れていきます。
みっつめは、追加・変更の合意が口頭のまま残ること。 当日の現場で「じゃあそれ、追加でお願いします」と言われた分。あの場では確かに合意していても、書面になっていなければ、請求の段階で「そんな話でしたっけ」になり得ます。悪意ではなく、主催者側の担当者も、当日は同じように慌ただしかっただけです。
よっつめは、次の案件がもう始まっていること。 目の前で動いているものが優先されるのは当然です。
だから、精算を「気合いで早くやる」のではなく、順番を決めて、細切れの時間でも進む形にしておくほうが現実的です。ここから、その順番を見ていきます。
精算締めは、この4ステップで進める
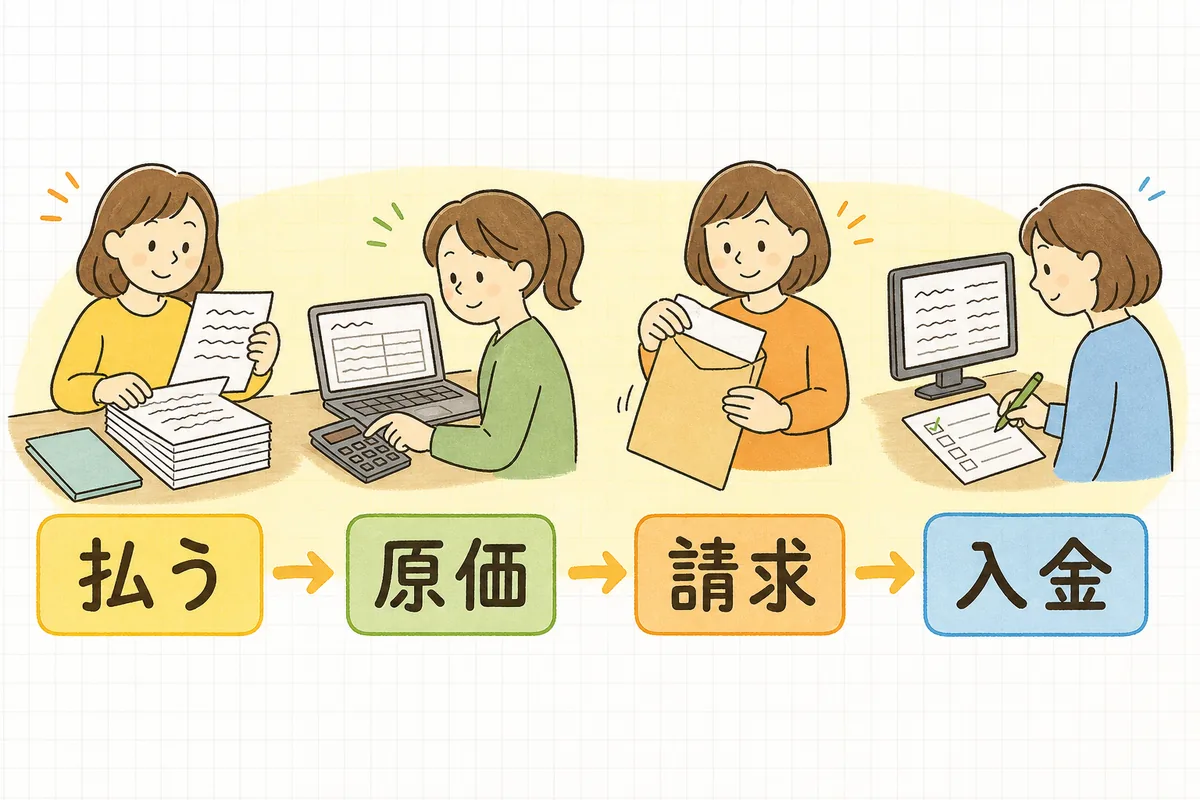
順番は4つだけです。この順を入れ替えないことが、いちばん効きます。
- 払う:協力会社への支払額を確定させる
- 原価:自社の原価を締めて、着地を出す
- 請求:主催者へ請求する
- 入金:入金を確認して、案件を閉じる
とくに大事なのが、1と3の順番です。先に主催者へ請求してしまうと、そのあとで協力会社から想定より高い請求が来ても、もう自社の請求額は動かせません。差額はまるごと自社の持ち出しになります。逆に、払う側を先に閉じておけば、「この分は追加で相談が必要だ」と気づいた時点で、まだ主催者と話ができます。
もらう側を急ぎたい気持ちはよく分かります。でも、急ぐべきは請求書を出すことではなく、協力会社の請求を集めることです。
順番①:先に「払う側」を閉じる
まずやるのは、協力会社に払う金額をすべて確定させることです。
発注した会社を、リストで潰していく
記憶ではなく、リストで進めます。発注書や発注メモを一覧にして、次の3列を置くだけで十分です。
| 発注先 | 発注額 | 請求書の着 |
|---|---|---|
| 音響・照明 | 発注どおり | 済 |
| 什器レンタル | 追加あり | 未着 |
| 人材派遣 | 延長あり | 未着 |
「未着」が消えるまで、原価は固まりません。ここが精算のいちばんの待ち時間なので、先に締切を伝えておくのが効きます。発注の時点で「請求書は本番の翌月◯日までにお願いします」と一言添えておくと、追いかける回数が減ります。発注書の書き方は発注書・覚書の書き方に整理しています。
発注額とちがう請求が来たときは、理由まで確認する
届いた請求書が発注額とちがっていたら、金額の差だけでなくなぜちがうのかを聞きます。
- 当日に追加を依頼した分(現場で口頭で頼んだもの)
- 時間が延びた分(オーバータイム)
- 天候や進行の変更で発生した分
- 単純な記載ミス・二重計上
このうち、当日追加の分は主催者に請求できる可能性があるので、いちばん先に切り分けます。ここを曖昧にしたまま自社で飲んでしまうケースが多いところです。仕様変更や追加の精算の考え方は仕様変更・追加費用の精算に、協力会社との発注・精算の流れは協力会社の選定・発注・精算にまとめました。
機材の破損や返却まわりで金額が動くこともあります。こちらは機材の返却と精算を先に見ておくと落ち着いて進められます。
自分たちが立て替えた分も、忘れずに集める
意外と漏れるのが、当日にスタッフが立て替えた小さな支出です。
- スタッフ弁当・飲み物
- 追加で買った養生材、電池、ガムテープ
- 現地でのコインパーキング代、タクシー代
- 急ぎで手配した宅配便
一件は小さくても、合計すると数万円になります。撤収の日のうちに、レシートを1つの封筒に集めておくだけで、ここは楽になります。予備費・諸経費の考え方は予備費・諸経費の見方に整理しています。
順番②:原価を確定して、着地を出す
払う側が固まったら、案件の数字を締めます。案件中に使っていた予算実績管理表の「見込み」の列を、届いた請求書の「実績」に置き換えていく作業です。表の作り方そのものは予算実績管理表の作り方にまとめています。
差異は、金額だけでなく理由を1行残す
ここが、次の案件に効く一手です。当初の見積といくらちがったかを出すだけでなく、なぜちがったのかを1行で書き残しておきます。
たとえば、こんな置き方です。
| 費目 | 当初 | 着地 | 差異 | 理由 |
|---|---|---|---|---|
| 機材レンタル | 850,000 | 940,000 | +90,000 | 当日にモニター2台追加 |
| 人件費 | 620,000 | 700,000 | +80,000 | 撤収が1.5時間延長 |
| 装飾 | 480,000 | 430,000 | −50,000 | 造作を1点取りやめ |
金額だけの表は、半年後に見ても何も思い出せません。でも「当日にモニター2台追加」の一行があれば、次に似た案件を見積もるとき、同じ場所に余白を置けるようになります。振り返りの場に持っていく材料にもなります(反省会・KPTの回し方)。
粗利を、最後に一度だけ計算する
締めの最後に、この案件でいくら残ったかを出しておきます。式はシンプルです。
粗利 = 受注額(税抜)− 原価合計(税抜)
計算例
- 受注額(税抜):5,000,000円
- 当初の原価見込:3,500,000円 → 粗利 1,500,000円(粗利率 30.0%)
- 実績の原価:3,720,000円 → 粗利 1,280,000円(粗利率 25.6%)
原価が220,000円ふくらんだ分、粗利がそのまま220,000円減っています。ここで、①で切り分けた「当日追加の分」を思い出します。仮にそのうち180,000円が主催者に請求できる内容で、合意がもらえたとしたら——
- 受注額:5,180,000円 − 原価 3,720,000円 = 粗利 1,460,000円(粗利率 約28.2%)
数字が戻りました。この180,000円を取りに行くかどうかを決められるのは、原価を締めたこの瞬間だけです。請求書を出したあとでは、もう相談しづらくなります。だから、②と③のあいだにこの確認を挟みます。
原価が想定より膨らんだときの考え方は予算オーバー時のコスト圧縮にもまとめています。
順番③:主催者へ請求する
原価と、請求すべき追加分が見えたら、いよいよ請求です。ここは金額の話なので、丁寧に順番を踏みます。
追加分は、請求書で初めて伝えない
これが、精算でいちばんもめやすいところです。請求書の合計金額を見て初めて追加分を知る——この状況になると、主催者の担当者は社内で説明ができません。悪気なく、確認が長引きます。
だから、請求書を作る前に、追加分の一覧をメールで先に送って確認をもらいます。
文例:追加分の確認メール
件名:【◯◯フェス2026】当日追加分のご確認のお願い
◯◯株式会社
△△様
先日は◯◯フェス2026の開催、誠におつかれさまでした。当日は多くの方にご来場いただき、無事に終えられて安心しております。
精算にあたり、当日ご相談のうえ対応いたしました内容を下記に整理いたしました。ご請求前に、内容と金額のご確認をお願いできますでしょうか。
1. モニター2台の追加設置(当日◯時、△△様よりご依頼):◯◯円
2. 撤収時間の延長1.5時間分(会場退出時刻の変更に伴うもの):◯◯円
合計:◯◯円(税抜)
ご不明な点や、認識のちがう箇所がございましたら遠慮なくお知らせください。ご確認いただけましたら、当初のご契約分とあわせてご請求書をお送りいたします。
何卒よろしくお願いいたします。
ポイントは3つです。(1)いつ・誰の依頼で発生したかを書く、(2)請求書はまだ送らず、確認を先に置く、(3)「ちがっていたら教えてください」と逃げ道を残す。責める形にしないことで、先方も社内で稟議を回しやすくなります。
なお、中止や延期があった案件の費用の切り分けはキャンセル料・中止時の精算にまとめていますので、そちらもあわせてご覧ください。
請求書は、当初見積の費目に合わせて書く
請求書を作るときのコツは、当初の見積書と同じ費目の並びにすることです。
主催者の担当者は、請求書を見積書と並べて照合します。並びがそろっていれば、一目で「合っている」と分かります。逆に、こちらの都合で費目をまとめ直すと、照合に時間がかかり、確認のやりとりが増えます。
- 見積の費目の並び・粒度をそのまま使う
- 「一式」でまとめず、見積で分けていた行はそのまま分ける
- 追加分は、当初分とは別のブロックにして、確認済みである旨がわかる形にする
- 案件名(件名)を明記する(主催者側が複数案件を抱えているため)
見積書の組み立て方は見積書の内訳と費目に、明細の粒度の考え方も含めて整理しています。
出す前に、事務まわりを確認する
請求書そのものの体裁は、会社ごとにルールがあります。出す前に、ここだけそろえておくと差し戻しが減ります。
- 宛名:正式な社名・部署名・担当者名(「御中」と「様」の使い分け)
- 請求日と支払期日:先方の締め日に合わせる(後述)
- 振込先:口座名義のカナまで
- 送付先と送付方法:紙かPDFか、経理部宛か担当者宛か
- 必要書類:検収書、完了報告書、納品書などが必要な主催者もあります
とくに官公庁・自治体案件や大手企業は、実施報告書の提出が支払いの条件になっていることがあります。報告書の作り方は実施報告書の作り方にまとめました。請求と同時に出せるよう、原稿は撤収直後に着手しておくと後が楽です。
消費税・インボイス(適格請求書)の記載や、個人への報酬の源泉徴収の扱いについては見積のインボイス・源泉徴収に整理しています。ここは会社のルールと税務の領域なので、自社の経理や顧問税理士の指示に従うのが確実です。
順番④:入金を確認して、案件を閉じる
請求書を出したら、案件はまだ終わっていません。入金を確認するところまでが精算です。
支払サイトから、入金予定日を先に出しておく
請求書を出した日ではなく、先方の支払条件で入金日が決まります。
- 月末締め/翌月末払い:9月20日に実施 → 9月30日締め → 10月31日入金
- 月末締め/翌々月末払い:同じ案件でも → 11月30日入金
- 検収後◯日:検収書が返ってきた日が起点になります
同じ案件でも、条件がひとつちがうだけで入金が1か月ずれます。だから、請求書を出したその日に、入金予定日をカレンダーに入れておく。これだけで「いつの間にか3か月経っていた」を防げます。支払条件そのものの決め方は、受注前に詰めておくのが理想です。
入金額が請求額と合わないときは、まず差額を見る
入金があっても、金額がぴったり合わないことがあります。あわてず、差額の性格を見ます。
- 数百円の差:振込手数料が差し引かれている可能性があります。たとえば請求550,000円に対して549,450円の入金なら、差は550円です。手数料をどちらが負担するかは契約や商習慣によるので、社内ルールを確認します。
- 1割前後の差:個人事業主として受けている場合など、源泉徴収が差し引かれていることがあります。
- 大きな差:請求内容のうち一部が未承認、または分割払いになっている可能性があります。担当者に確認します。
差額の理由が分かったら、それも精算表に記録しておきます。次に同じ主催者と仕事をするとき、そのまま使えます。
入金がないときは、「催促」ではなく「確認」から
期日を過ぎても入金がないとき、いきなり督促の形にしないほうが、結果的に早く進みます。多くの場合、原因は請求書が経理まで届いていない、担当者が回付を忘れている、必要書類が足りていない——のどれかです。
文例:入金確認のメール
件名:【◯◯フェス2026】ご請求書の処理状況のご確認
△△様
いつもお世話になっております。◯◯フェス2026の件、その後お変わりございませんでしょうか。
◯月◯日にお送りしたご請求書につきまして、本日時点で入金の確認が取れておりませんでした。行き違いでしたら申し訳ございません。
社内手続きのご状況や、追加で必要な書類などございましたら、お手数ですがお知らせいただけますと幸いです。
よろしくお願いいたします。
「行き違いでしたら申し訳ございません」の一言で、相手を責めない形になります。関係を壊さずに確認できることが、次の受注にもつながります。
最後に、案件を閉じる
入金を確認したら、案件のフォルダを閉じます。
- 精算表を最終版として保存する(見積・発注・請求・入金が1か所にそろっている状態)
- 差異の理由メモを、次回の見積のために残す
- 協力会社への支払いが完了しているかを確認する
- 反省会・振り返りの材料に、数字を持っていく
ここまでやって、ようやく案件が終わります。撤収チェックは撤収チェックリストに、振り返りの回し方は反省会・KPTの回し方にまとめています。
明日やること:精算を止めないための5つ
全部を今日やる必要はありません。5分ずつでも進みます。
- 発注した会社を一覧にする(Excelでもメモでも可)。請求書が「着/未着」だけ書き込む。
- 未着の会社に、締切つきで一言送る。「精算の都合で◯日までにいただけますと助かります」で十分です。
- 当日追加の分を、思い出せるうちに書き出す。日付・依頼者・内容の3つだけ。
- 立て替えのレシートを1か所に集める。封筒でも、写真をフォルダに入れるだけでも。
- 請求書を出したら、その場で入金予定日をカレンダーに入れる。
とくに3番は、時間が経つほど思い出せなくなります。撤収の帰りの電車で、スマートフォンのメモに1行書いておくだけでも、あとの自分がずいぶん助かります。
精算締めチェックリスト
案件を閉じるまで、上から順に潰していく用です。
払う側を閉じる
- 発注した会社をすべて一覧にした
- 各社の請求書の着/未着を確認した
- 未着の会社に締切を伝えた
- 発注額とちがう請求は、理由を確認した
- 当日追加・延長の分を、主催者請求分と自社負担分に切り分けた
- 機材の破損・欠品の費用を確定した
- スタッフの立替金・レシートを回収した
原価を締める
- 予算実績管理表の見込みを実績に置き換えた
- 費目ごとの差異と、その理由を1行で残した
- 拾い漏れがないか、当日の香盤・発注書と突き合わせた
- 粗利(受注額 − 原価)を計算した
- 主催者に相談すべき追加分の金額を確定した
請求する
- 追加分の一覧を、請求書より先にメールで確認してもらった
- 追加分の合意を、メール等の記録に残した
- 請求書の費目を、当初見積の並びにそろえた
- 「一式」でまとめず、見積で分けた行は分けたままにした
- 宛名・案件名・支払期日・振込先を確認した
- 検収書・完了報告書・実施報告書など、必要書類の有無を確認した
- 送付先(担当者宛か経理宛か)と送付方法を確認した
入金を確認して閉じる
- 支払条件から入金予定日を出し、カレンダーに入れた
- 入金額と請求額の差(手数料・源泉など)を確認した
- 未入金のときは、確認のメールを送った
- 協力会社への支払いが完了していることを確認した
- 精算表を最終版として保存し、次回用のメモを残した
よければ、こちらも
精算は、見積・発注・振り返りとひと続きです。前後とあわせて見ると、拾い漏れが減ります。
- 発注を記録に残す:発注書・覚書の書き方
- 協力会社との流れ:協力会社の選定・発注・精算
- 追加分を整理する:仕様変更・追加費用の精算
- 数字を追う表:予算実績管理表の作り方
- 費目をそろえる:見積書の内訳と費目
- 税まわりの確認:見積のインボイス・源泉徴収
- 機材の返却まわり:機材の返却と精算
- 報告書を出す:実施報告書の作り方
- 次につなげる:反省会・KPTの回し方
- イベント制作ノートについて:編集部の考え方
イベントの仕事は、当日の熱がすべてのように見えます。でも実際には、幕が下りたあとに、誰にも見られない数字の作業が残っています。協力会社の請求を待って、追加分を切り分けて、主催者に確認をお願いして、入金を待つ。拍手はどこにもありません。
それでも、その作業を最後まで済ませたから、協力会社には約束どおりのお金が届き、会社には次の案件を受ける体力が残ります。あなたが精算を閉じることで、この案件に関わった全員の仕事が、ちゃんと終わるんです。
今日は、発注先の一覧を作るだけでも十分です。1行書けば、そこから先は少しずつ動き出します。